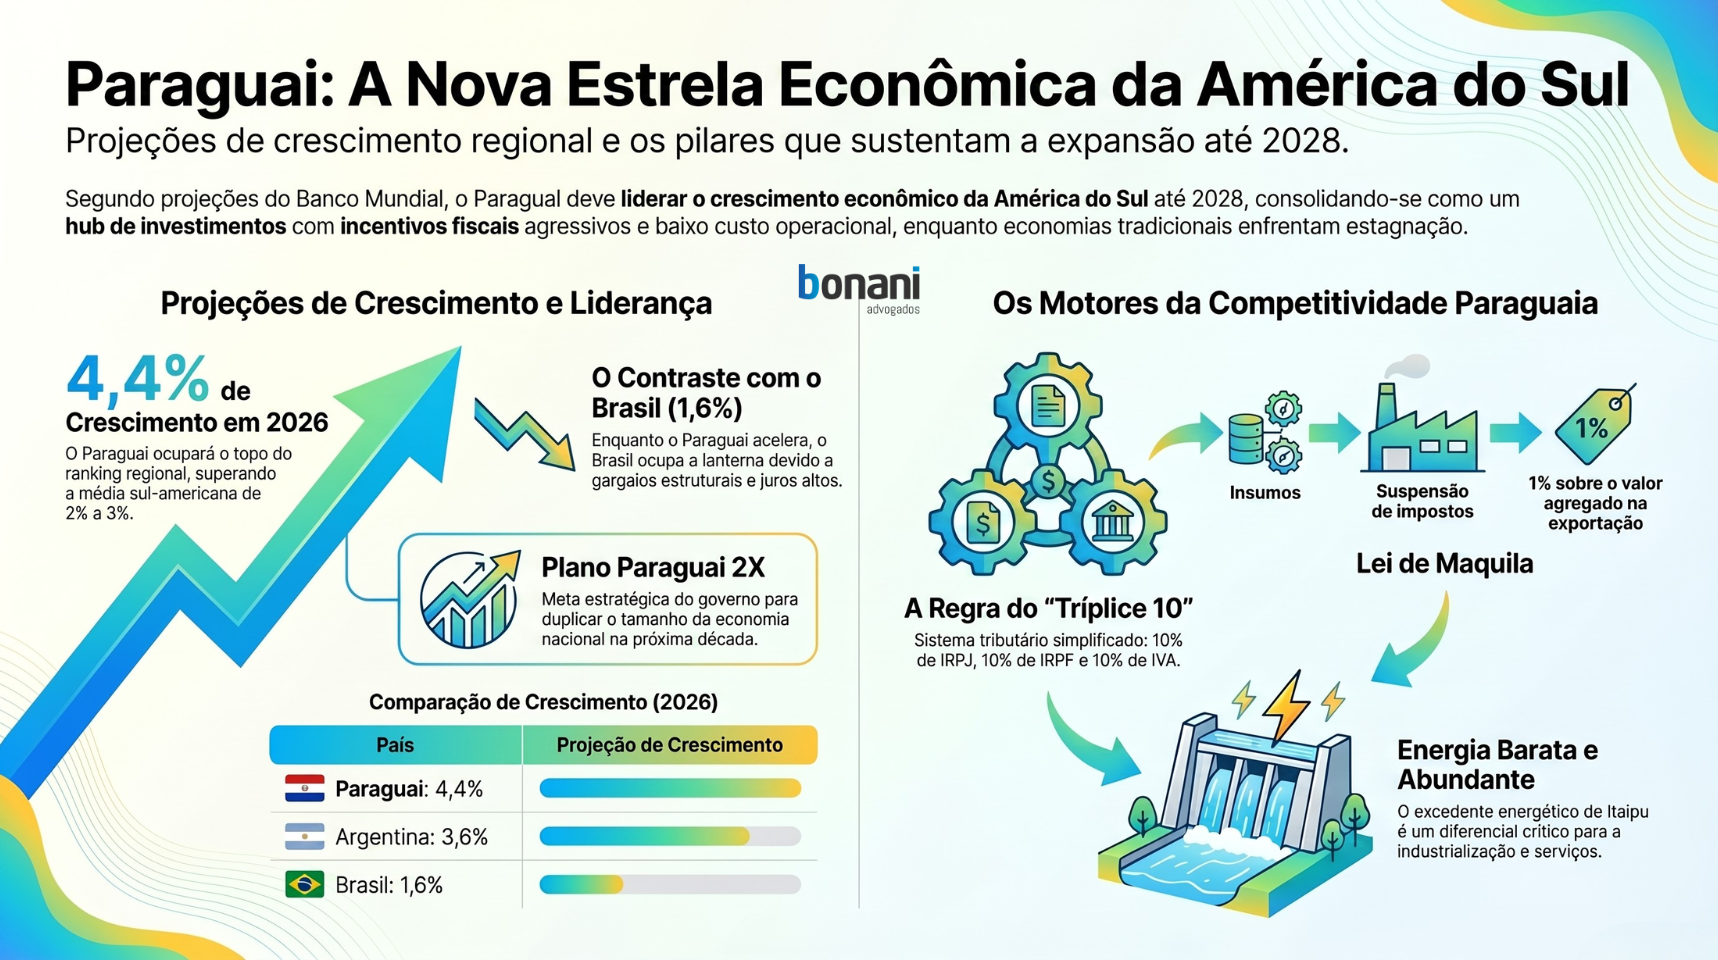
O mapa econômico sul-americano de 2026 escancara uma realidade inegável: o crescimento não desapareceu, ele apenas mudou de CEP. Enquanto o Brasil projeta um modesto avanço de 1,6%, travado por gargalos estruturais e uma política monetária restritiva que encarece o crédito, o Paraguai desponta com 4,4% de expansão. Esse abismo estatístico reflete um movimento de "vasos comunicantes". O excesso de regulamentação e a asfixia tributária brasileira estão funcionando como os maiores propulsores da economia paraguaia, atraindo inteligência de negócios e capital produtivo para além de nossas fronteiras.
A Engenharia da "China Sul-Americana" O principal motor dessa migração de capital é a consolidação de políticas de Estado desenhadas para atrair o dinheiro brasileiro. O destaque é a Lei de Maquila. Através deste regime, uma empresa pode importar maquinário e matéria-prima com suspensão total de tributos. Após manufaturar o produto utilizando energia substancialmente mais barata (Itaipu) e mão de obra com encargos reduzidos, a empresa paga um imposto único de apenas 1% sobre o valor agregado no momento de exportar. Somada a isso, vigora a regra do "Tríplice 10" (10% de IRPJ, 10% de IRPF e 10% de IVA), um modelo que elimina passivos contenciosos e foca a energia do empresário no lucro, não na burocracia.
Realidade Corporativa
Essa dinâmica alterou drasticamente a arquitetura de negócios digitais e o varejo no Brasil. O Paraguai consolidou-se como o hub logístico estratégico para e-commerces de alto volume que operam em marketplaces como Mercado Livre e Shopee. A estratégia é matemática pura: importa-se da Ásia para o Paraguai sob tarifas reduzidas, empacota-se sob a Lei de Maquila e realiza-se a nacionalização no mercado brasileiro. O landed cost (custo do produto na porta do armazém) torna-se significativamente menor, permitindo um ganho de escala que esmaga a concorrência presa exclusivamente ao sistema portuário e tributário do Brasil.
O Que Muda na Prática?
A transição para modelos internacionais ou a readequação frente a esse cenário traz mudanças substanciais:
- Ganho de Margem Imediato: A substituição de cadeias produtivas asfixiadas por impostos em cascata por regimes de 1% de tributação sobre valor agregado transforma radicalmente a precificação final.
- Redução de Passivo Trabalhista e Fiscal: Operar em um ambiente com encargos menores e regras claras (10-10-10) zera o risco de litígios tributários bilionários, comuns no judiciário brasileiro.
- Proteção Patrimonial (Renda Fixa e FIIs): No mercado interno, a retenção de juros altos para segurar a inflação exige que o capital não alocado na operação produtiva busque proteção rígida na Renda Fixa atrelada ao IPCA ou em FIIs de Papel, recompensando a liquidez em detrimento da expansão imobilizada.
Impacto da Falta de Assessoria Especializada Apesar dos atrativos, cruzar a fronteira sem uma arquitetura jurídica sofisticada é um convite ao desastre. A Receita Federal do Brasil (RFB) e órgãos como o CARF atuam com rigor implacável contra o planejamento tributário considerado abusivo. Operar no Paraguai apenas no papel, sem demonstrar substância econômica e propósito negocial real (business purpose), gera riscos de autuações severas, multas qualificadas por evasão de divisas e bitributação internacional. O "barato" da economia fiscal pode se transformar no fechamento das portas da empresa.
Conclusão
O cenário de 2026 exige dos empresários brasileiros uma postura analítica: ou você se protege da inflação interna com inteligência, ou busca eficiência tributária internacional com segurança jurídica. Entrar nessa nova dinâmica exige governança, estruturação societária impecável e compliance.
Não espere a sua margem de lucro desaparecer para tomar uma decisão. Clique aqui para falar com nossos especialistas e descubra qual a estrutura tributária e societária ideal para blindar o seu patrimônio e expandir o seu negócio com total legalidade.
Fale agora com nossa equipe e saiba como proteger sua marca e sua empresa.
Siga-nos nas redes e mantenha-se atualizado
@bonaniadvogados
e
@rafaeljmbonani para mais atualizações sobre este e outros casos relevantes.
Para mais informações acesse nossas
Páginas informativas.