Entenda a recente postura do CARF sobre o arrendamento de imóveis à própria empresa, os riscos reais de autuação por Ganho de Capital e como provar a substância da sua operação.
A criação de uma Holding para administrar bens e alugar imóveis à própria empresa do grupo sempre foi uma estratégia clássica e eficaz de planeamento tributário e sucessório. No entanto, o cenário mudou. A Receita Federal sofisticou os seus métodos de cruzamento de dados e o Conselho Administrativo de Recursos Fiscais (CARF) estabeleceu um novo e duro precedente. Ter a "atividade imobiliária" escrita no contrato social da sua empresa já não é suficiente para garantir poupança nos impostos. É preciso provar a realidade da operação, caso contrário o custo será altíssimo.
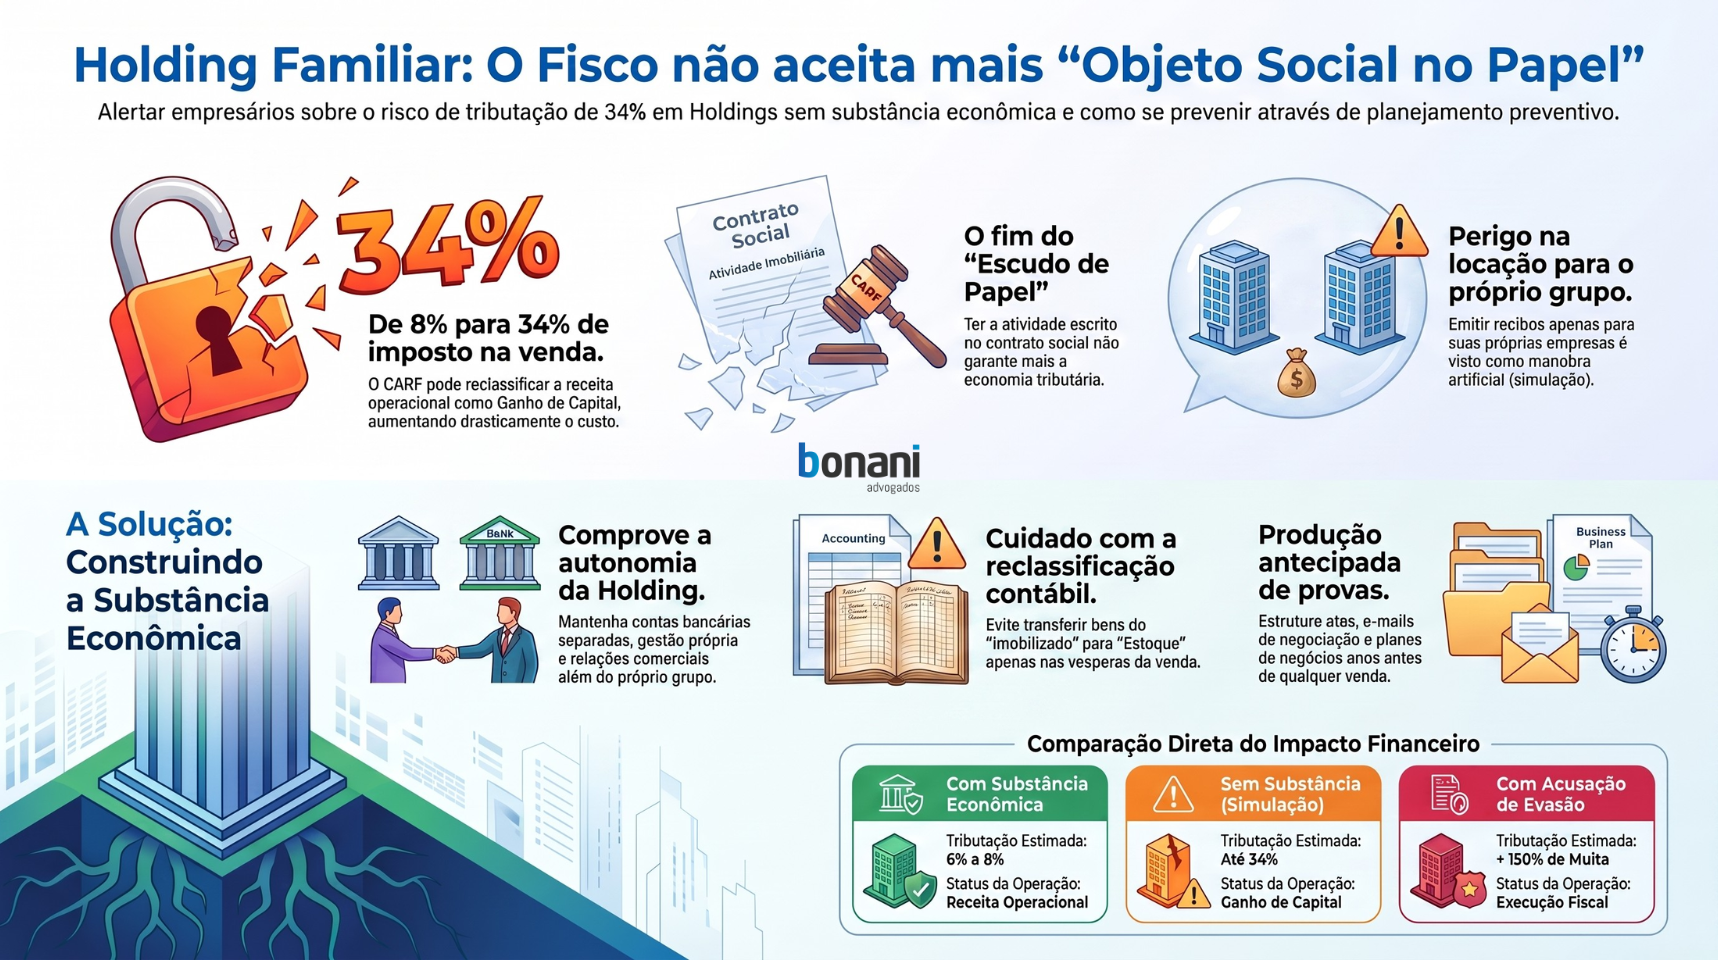
O que o CARF decidiu? Em recentes julgamentos (como o emblemático Acórdão nº 1302-007.901), o CARF analisou empresas tributadas pelo Lucro Presumido que venderam imóveis. A premissa dos empresários era simples: como a empresa tinha objeto social de compra, venda e arrendamento, o imposto deveria incidir de forma reduzida (cerca de 6% a 8% sobre a faturação).
Porém, a Fiscalização e o CARF entenderam que a empresa não tinha substância. Os imóveis serviam apenas para locação ao próprio grupo, não havia estrutura operacional dedicada à venda ou compra de imóveis de terceiros. O resultado? O tribunal descaracterizou a receita operacional e determinou que a venda fosse tributada como Ganho de Capital, cobrando IRPJ e CSLL que somam até 34% sobre o lucro da venda. Uma diferença que gerou autuações na ordem das dezenas de milhões de reais.
Se possui um supermercado, uma indústria ou uma rede de clínicas, e transferiu os edifícios onde opera para uma Holding patrimonial que apenas "emite o recibo da renda" para a sua própria empresa operacional, encontra-se na zona de risco. Na ausência de um histórico real de mercado que comprove que a sua Holding atua de facto no setor imobiliário, o seu planeamento tributário é visto pela Receita como uma manobra artificial (simulação). O escudo de papel caiu.
O Que Muda na Prática? A adaptação a esta nova realidade exige ações imediatas. Veja os 3 pontos cruciais que mudam na gestão da sua Holding:
1. Exigência de Substância Económica: Não basta constar no contrato. A Holding precisa de demonstrar autonomia, ter contas bancárias separadas, gestão própria e, de preferência, relações comerciais que ultrapassem o simples "alugar a si mesmo".
2. Cuidado Extremo na Classificação Contabilística: Imóveis que ficam anos registados como "Ativo Imobilizado" e são transferidos para "Inventários/Estoque" nas vésperas da venda são alvos fáceis de autuação por fraude ou simulação.
3. Geração de Provas Prévias: A defesa contra o Fisco não se faz depois da autuação, mas anos antes. É necessário estruturar atas, e-mails de negociação, planos de negócios e contratos com valor real de mercado.
O Impacto da Falta de Assessoria Especializada é enfrentar este cenário baseando-se apenas em orientações superficiais é um erro que custa caro. Sem um acompanhamento jurídico especializado em inteligência tributária, a venda de um ativo que deveria injetar capital na sua empresa resultará numa execução fiscal milionária. Multas qualificadas de 150% podem ser aplicadas sob a acusação de evasão fiscal, e os próprios sócios podem ter os seus bens pessoais bloqueados para o pagamento da dívida
A regra é clara: planeamento tributário sem substância e sem histórico é apenas um passivo fiscal à espera de explodir. A inteligência tributária atua de forma preventiva, construindo a blindagem do seu património com base na realidade dos factos e nas decisões mais atualizadas dos tribunais. O lucro de uma vida de trabalho precisa e deve permanecer na sua esfera de controlo.
Tem imóveis locados a empresas do seu grupo e quer garantir que a sua estrutura não será o próximo alvo do Fisco?
Fale agora com nossa equipe e saiba como proteger sua marca e sua empresa.
Siga-nos nas redes e mantenha-se atualizado
@bonaniadvogados e @rafaeljmbonani para mais atualizações sobre este e outros casos relevantes.
Para mais informações acesse nossas
Páginas informativas.