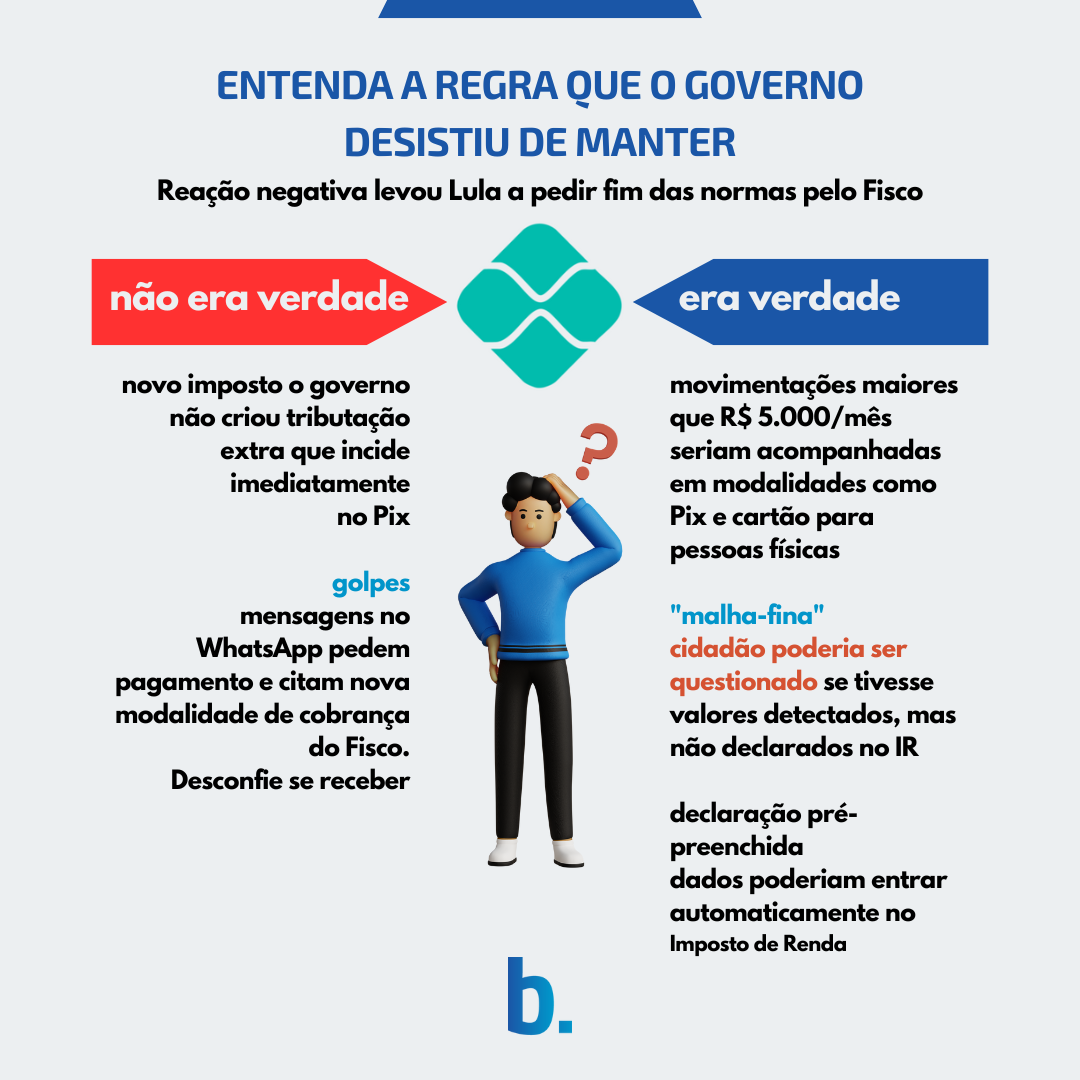
Agora derrubadas, as regras da Receita Federal sobre fiscalização financeira determinavam que uma pessoa física precisava ter só 1 mês com movimentação acima de R$ 5.000 para entrar no radar do Fisco pelos meses seguintes (entenda mais abaixo). As normas incluíam meios como Pix e cartão em instituições de pagamento.
Eis um exemplo prático: suponha-se que um vendedor informal de flores movimentou mais de R$ 5.000 em maio –mês com maior demanda pelo produto por causa do Dia das Mães. Nesse momento, ele já entraria na lupa da Receita Federal e continuaria sendo observado até o fim do ano, da quantia movimentada em sua conta de junto até dezembro.
Se um comerciante movimentasse mais de R$ 5.000 em janeiro, por exemplo, a Instrução Normativa que acabou derrubada permitia ao Fisco monitorar todos os meses a partir daquele em que foi ultrapassado o valor –o ano inteiro.
A instrução normativa (nº 2.219) responsável por instaurar as regras dizia o seguinte em um trecho do artigo 15:
Art. 15. As entidades a que se refere o art. 9º estão obrigadas a prestar as informações relativas às operações financeiras mencionadas no art. 10, caput, incisos I, II e VIII a XI, quando o montante global movimentado ou o saldo, em cada mês, por tipo de operação financeira, for superior
a:
I – R$ 5.000,00 (cinco mil reais), no caso de pessoas físicas; e I
I – R$ 15.000,00 (quinze mil reais), no caso de pessoas jurídicas.
§ 1º Os limites estabelecidos no caput deverão ser aplicados de forma agregada para todas as operações financeiras de um mesmo tipo mantidas na mesma instituição financeira ou instituição de pagamento.
§ 2º Caso sejam ultrapassados quaisquer dos limites estabelecidos no caput, as instituições deverão prestar as informações relativas a todos os saldos anuais e aos demais montantes globais movimentados mensalmente, ainda que para estes o somatório mensal seja inferior aos referidos limites.
§ 3º A prestação das informações de que trata este artigo abrangerá todos os meses a partir daquele em que o limite tenha sido atingido, relativamente ao período de referência.
O teto é considerado para transação de um mesmo meio (Pix, cartão, TED, etc.) e de uma mesma instituição financeira, responsáveis por informar as cifras ao Fisco. Para empresas, o limite é R$ 15.000. A advogada Mariana Valença, do escritório Murayama, Affonso Ferreira e Mota, confirma que o texto passa essa determinação. “Pela leitura, ultrapassou o limite, eles podem te fiscalizar mensalmente, ainda que nos próximos meses a soma não tenha superado R$ 5.000”, declarou ao Poder360.
O ex-secretário da Receita Federal Everardo Maciel avaliou que a medida não é necessariamente uma novidade, que já vale para diversas operações de bancos tradicionais. Mudaria que esse tipo de monitoramento valeria para transações como Pix, além da inclusão das instituições de pagamento.
“Não tem devassa nenhuma. Isso é uma coisa regular, trivial”, disse Maciel.
Em um resumo simplificado, uma instituição de pagamento é uma espécie de banco que não faz empréstimo, como Getnet e Cielo. O foco é em movimentação financeira.
FISCO DERRUBA FISCALIZAÇÃO A Receita Federal derrubou instrução normativa que aumentava a fiscalização sobre transferências acima de R$ 5.000 do Pix de pessoas físicas. A iniciativa não criava uma taxa extra do governo para a operação, como informaram publicações nas redes sociais que acuaram o governo e forçaram um recuo.
A ideia era ter um monitoramento maior. Facilitaria a identificação de quem não paga tributos e poderia trazer mais custos na declaração do Imposto de Renda, além de uma facilidade para cair na “malha-fina”.
fonte: Poder 360
Siga
@bonaniadvogados
e @rafaeljmbonani para mais atualizações sobre este e outros casos relevantes.
Para mais informações siga nossas
Páginas informativas.