O Fim de uma Era no Mercado Digital
O mercado de infoprodutos cresceu apoiado em uma premissa que parecia perfeita: o split de pagamento. O cliente comprava, a plataforma dividia o dinheiro automaticamente entre o produtor e o coprodutor, e cada um pagava o imposto referente apenas à sua parte. Simples, rápido e, até pouco tempo atrás, funcional.
Porém, o amador acredita que a divisão tecnológica resolve a questão fiscal. A Receita Federal discorda.
Intervenção do Fisco
Com a recente publicação da
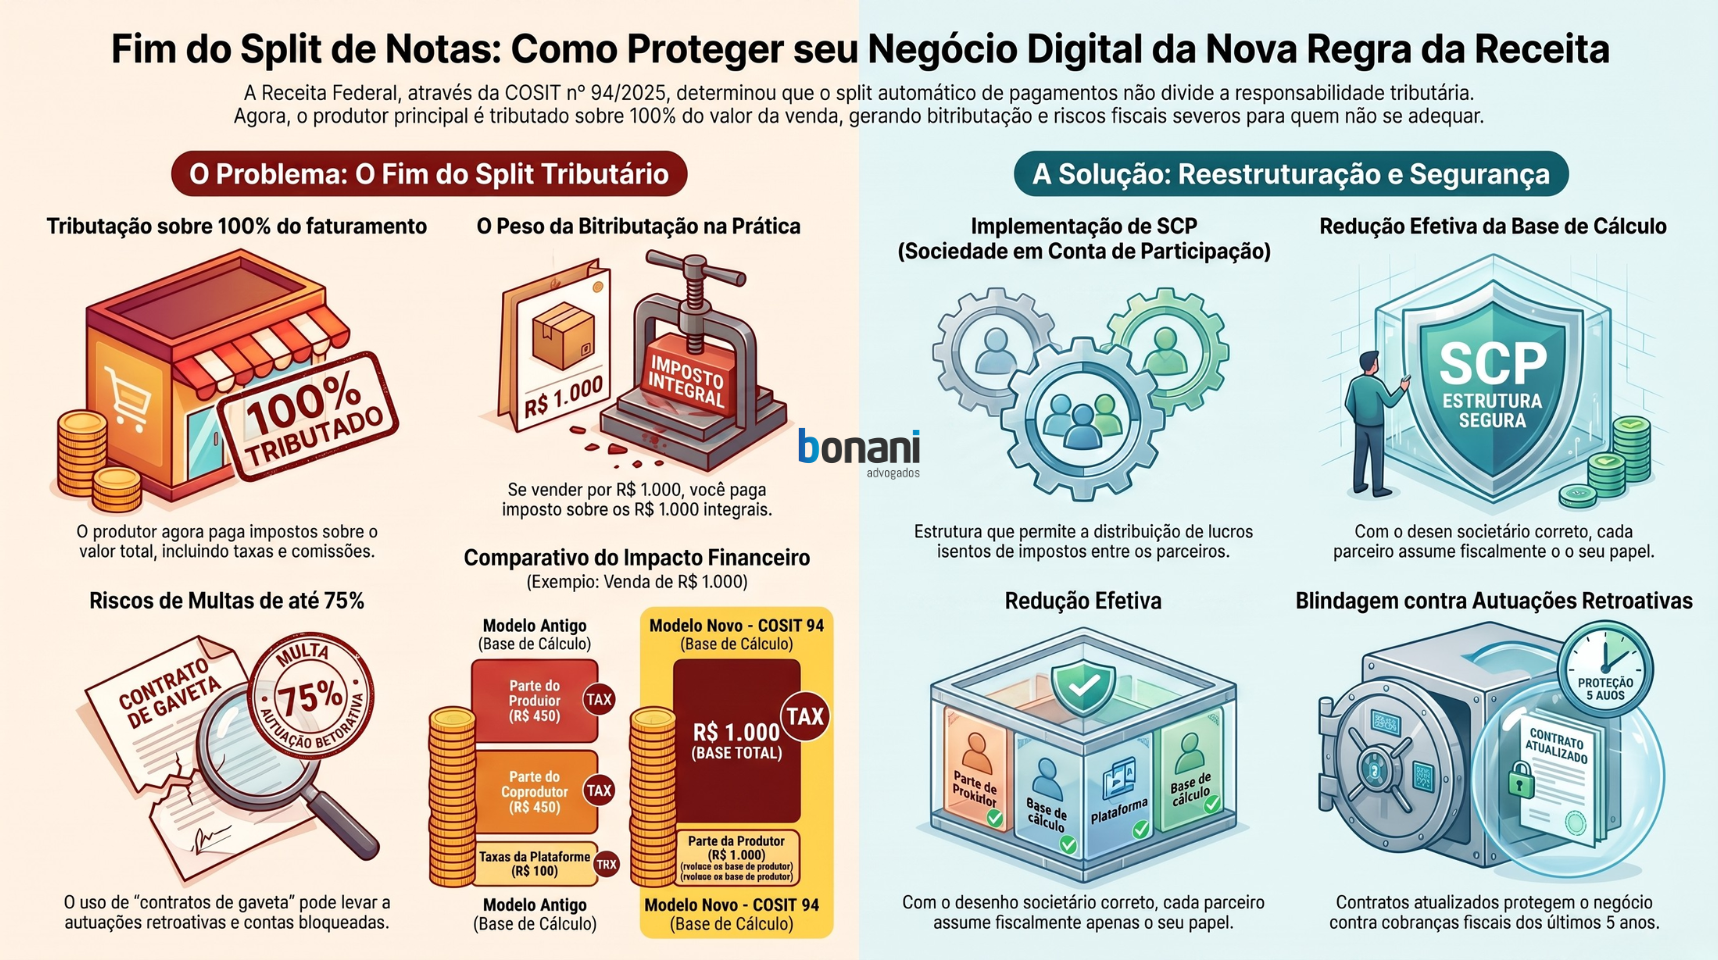
Solução de Consulta COSIT nº 94/2025, a Receita Federal estabeleceu que a divisão de recebimentos pelas plataformas não divide a receita tributável.
Imagine um curso vendido por R$ 1.000,00. A plataforma retém R$ 100,00 de taxa, o coprodutor fica com R$ 450,00 e você, o produtor principal, com R$ 450,00. Antigamente, você pagava impostos sobre os seus R$ 450,00.
Agora, o Fisco entende que é o produtor quem presta o serviço integral ao aluno. Portanto, você deve reconhecer como receita bruta os R$ 1.000,00. Você pagará impostos sobre o dinheiro que foi para o seu parceiro, sobre a taxa da plataforma e até sobre os juros do parcelamento do cartão de crédito.
Conexão com a Realidade do Empresário
Para o especialista que dá a cara no digital, isso significa uma asfixia financeira. Ao pagar impostos sobre um dinheiro que nunca parou no seu caixa, sua margem de lucro despenca. E o problema se agrava: quando o coprodutor emite a nota fiscal dele cobrando pelos serviços prestados (tráfego, copy, estratégia), o mesmo dinheiro é tributado novamente. É o cenário clássico de bitributação, que pode inviabilizar lançamentos e negócios inteiros.
O Que Muda na Prática?
Para sobreviver a essa nova regra, a adaptação deve ser imediata. Veja os 3 ganhos concretos de uma adequação jurídica:
- Eliminação da Bitributação: Através de estruturas como a Sociedade em Conta de Participação (SCP), é possível distribuir lucros isentos de impostos, formalizando a parceria de forma que o Fisco aceite.
- Redução Efetiva da Base de Cálculo: Com o desenho societário correto, cada parceiro assume fiscalmente o seu papel, evitando que 100% da carga tributária recaia apenas sobre o rosto do lançamento.
- Segurança Contra Autuações: Contratos atualizados refletem a realidade operacional perante a Receita, blindando o negócio contra cobranças retroativas dos últimos 5 anos, acrescidas de juros e multas.
O Impacto da Falta de Assessoria
Negligenciar a COSIT 94/2025 não é apenas um erro estratégico, é um risco de falência. Continuar operando com "contratos de gaveta" e dividindo notas de forma informal coloca sua empresa na malha fina. A dor de uma execução fiscal envolve contas bloqueadas, multas que ultrapassam 75% do valor do imposto devido e a destruição total do fôlego de caixa do seu negócio.
Proteja o Seu Lucro
O profissional não é refém do sistema, ele o domina. Nós reestruturamos contratos e o modelo de negócio de infoprodutores para refletir a estratégia tributária mais inteligente, lucrativa e legal.
Não deixe seu faturamento na mesa por desinformação.