Gerir o passivo tributário é um dos exercícios mais sensíveis da liderança empresarial no Brasil. Manter disputas fiscais abertas por longos anos imobiliza capital, prejudica a obtenção de Certidões Negativas de Débito (CND) e compromete o valuation da organização.
Contudo, a consolidação da transação tributária como política de Estado vem mudando esse cenário. Recentemente, a Receita Federal do Brasil (RFB) publicou os Editais de Transação Tributária nº 9 e nº 10, inaugurando uma oportunidade pragmática para pessoas físicas e jurídicas equacionarem débitos no contencioso administrativo com descontos que alcançam 70% do total da dívida.
O Contexto Técnico: O Que Estabelecem os Editais nº 9 e nº 10?
A negociação viabilizada pela Lei nº 13.988/2020 permite que a autoridade fiscal e o contribuinte superem a rigidez do litígio por meio de concessões recíprocas. Os novos editais segmentam com precisão o perfil do devedor:
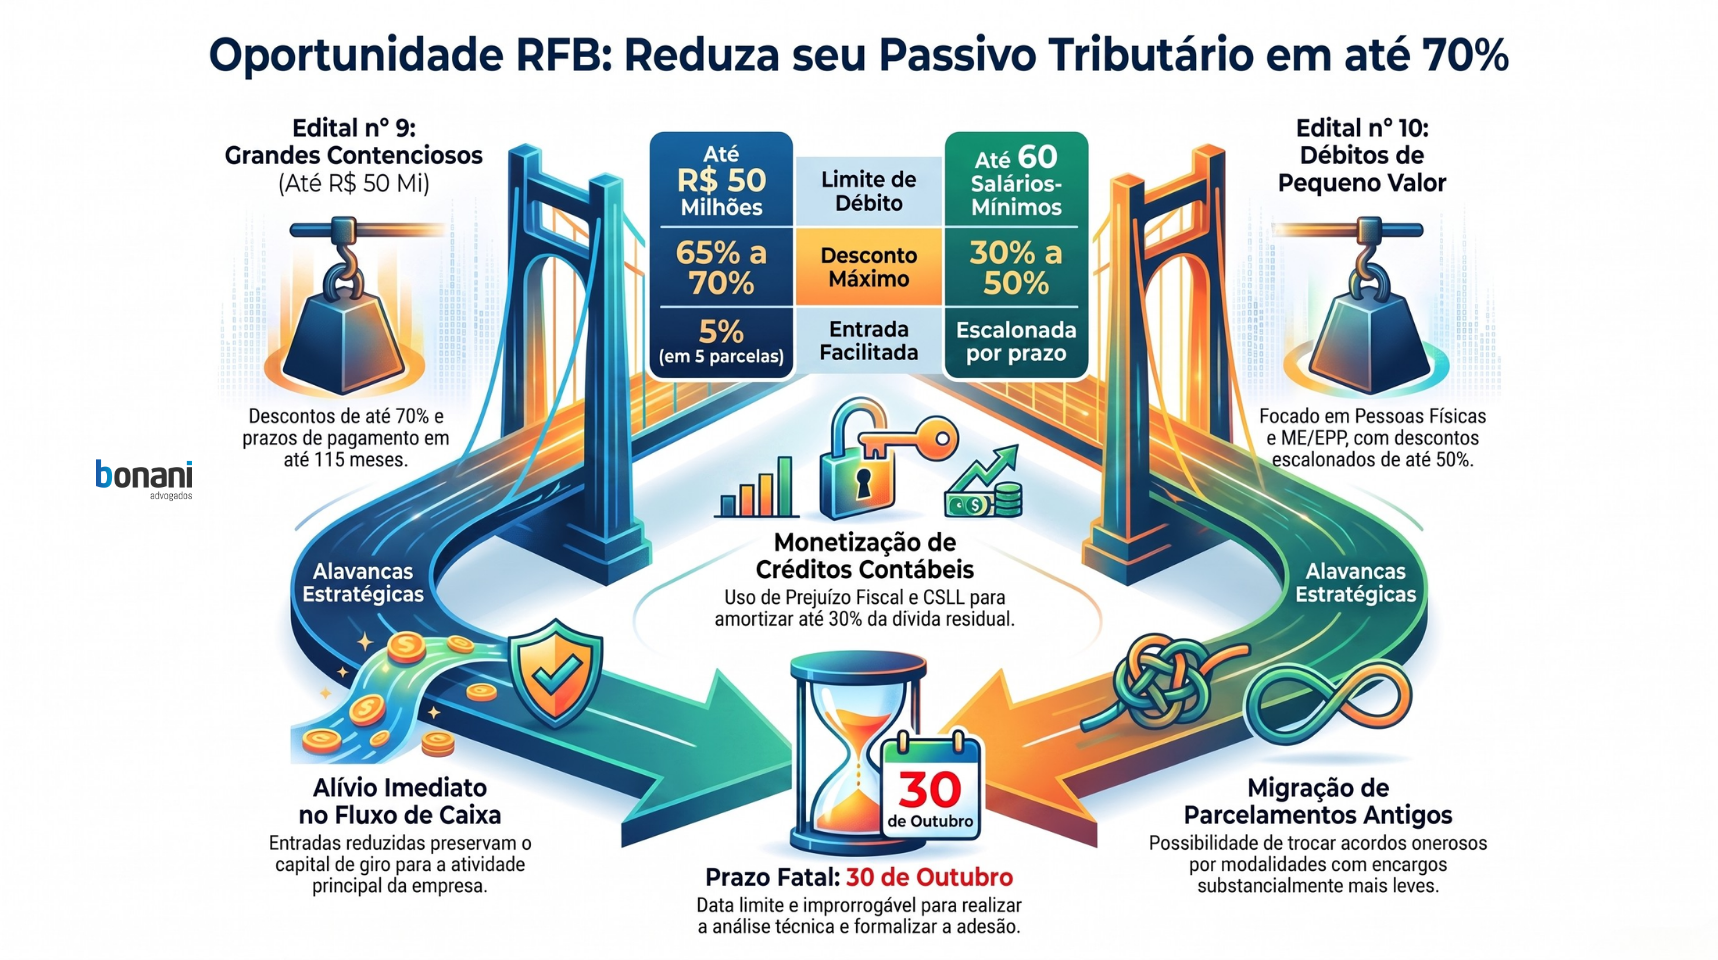
- Edital nº 9 (Contencioso Administrativo até R$ 50 Milhões):
- Destinado a litígios ainda em trâmite nas delegacias de julgamento ou no CARF (Conselho Administrativo de Recursos Fiscais).
- Descontos de até 65% sobre o valor consolidado, subindo para até
70% no caso de Pessoas Físicas, Microempresas (ME), Empresas de Pequeno Porte (EPP), Santas Casas, cooperativas e instituições de ensino.
- Flexibilidade de liquidação: entrada de 5% dividida em até 5 parcelas, com saldo diluído em até 115 meses; ou entrada de 10% com autorização expressa para liquidar até 30% do saldo residual mediante a utilização de créditos decorrentes de
Prejuízo Fiscal e Base de Cálculo Negativa de CSLL.
- Parcela mínima fixada em R$ 200,00 (PF) e R$ 300,00 (PJ).
2 .Edital nº 10 (Débitos de Pequeno Valor – até 60 Salários-Mínimos):
- Focado em Pessoas Físicas, MEIs, empresários individuais e MEs/EPPs.
- Escalonamento de descontos conforme o fôlego da empresa: 50% em até 12 vezes; 40% em até 24 vezes; 35% em até 36 vezes; e 30% em até 55 vezes.
- Exclusão deliberada de débitos puramente do Simples Nacional, excetuando-se as multas por descumprimento de obrigações acessórias.
Conexão com a Realidade Empresarial: Vale a Pena Migrar Parcelamentos Antigos?
Um dos erros mais comuns de gestão financeira é assumir que um parcelamento homologado no passado precisa ser honrado até a última parcela em suas bases originais.
A regulamentação atual (incluindo diretrizes compatíveis com o Edital PGDAU nº 6/2026 da Procuradoria-Geral da Fazenda Nacional) prevê expressamente a
migração de parcelamentos em curso. O contribuinte pode rescindir voluntariamente acordos convencionais mais onerosos e transferir o saldo devedor remanescente para as modalidades atuais de transação.
Isso significa recuperar margem financeira: parcelamentos indexados a encargos elevados podem ser repactuados sob condições substancialmente mais leves de entrada, prazo ampliado e abatimento no principal/multas.
O Que Muda na Prática?
Para o tomador de decisão, as vantagens concretas se traduzem em três alavancas fundamentais:
- Alívio imediato no fluxo de caixa operacional: Com prazos de amortização de até 115 meses e entradas reduzidas a 5%, os desembolsos mensais diminuem, preservando o capital de giro para o core business da empresa.
- Monetização de créditos contábeis represados: A chance de utilizar prejuízo fiscal e base negativa de CSLL para amortizar até 30% da dívida transforma números estáticos do balanço em deságio financeiro real e economia de liquidez.
- Saneamento cadastral e segurança creditícia: Ao regularizar o contencioso administrativo antes da inscrição em Dívida Ativa da União ou ajuizamento de execução fiscal, a sociedade resguarda sua CND, destrava limites de crédito bancário e evita constrições patrimoniais.
O Alto Custo da Falta de Assessoria Estratégica
Aderir a um edital de transação sem diagnóstico preliminar é tão perigoso quanto permanecer inerte. A legislação tributária impõe cláusulas rígidas de rescisão: inadimplementos pontuais, erros na comprovação de base negativa ou escolha incorreta entre o contencioso administrativo e o edital da Dívida Ativa podem revogar todos os benefícios e acelerar a cobrança do montante integral com encargos punitivos.
Além disso, cada linha de débito exige simulação matemática comparativa. Somente a análise técnica minuciosa consegue responder com precisão se a migração de um acordo antigo é vantajosa frente às custas de transição e eventual renúncia a direitos discutidos no processo.
Conclusão e Próximos Passos
O prazo fixado pela Receita Federal expira impreterivelmente em
30 de outubro. O calendário tributário não oferece segundas chances a quem posterga análises fundamentais.
Se o seu negócio busca estabilidade jurídica, alívio no fluxo financeiro e uma gestão transparente de passivos, não tome decisões com base em palpites.
Procure uma assessoria jurídica e tributária especializada para auditar suas contingências e desenhar o melhor plano de adesão antes do encerramento da janela.
Fale agora
com nossa equipe e saiba como proteger sua marca e sua empresa.
Siga-nos nas redes e mantenha-se atualizado
@bonaniadvogados e
@rafaeljmbonani para mais atualizações sobre este e outros casos relevantes.
Para mais informações acesse nossas
Páginas informativas.