O cenário fiscal brasileiro está passando por uma das maiores transformações das últimas décadas e as pequenas empresas estão no centro dessa transição. Se você é um empresário optante pelo Simples Nacional, a Receita Federal antecipou uma escolha vital. Até o dia 30 de setembro de 2026, é necessário decidir a forma como o seu negócio irá recolher os novos impostos sobre o consumo (IBS e CBS) para o próximo ano. Compreender essa mudança não é apenas uma obrigação burocrática, mas uma estratégia de sobrevivência e inteligência comercial.
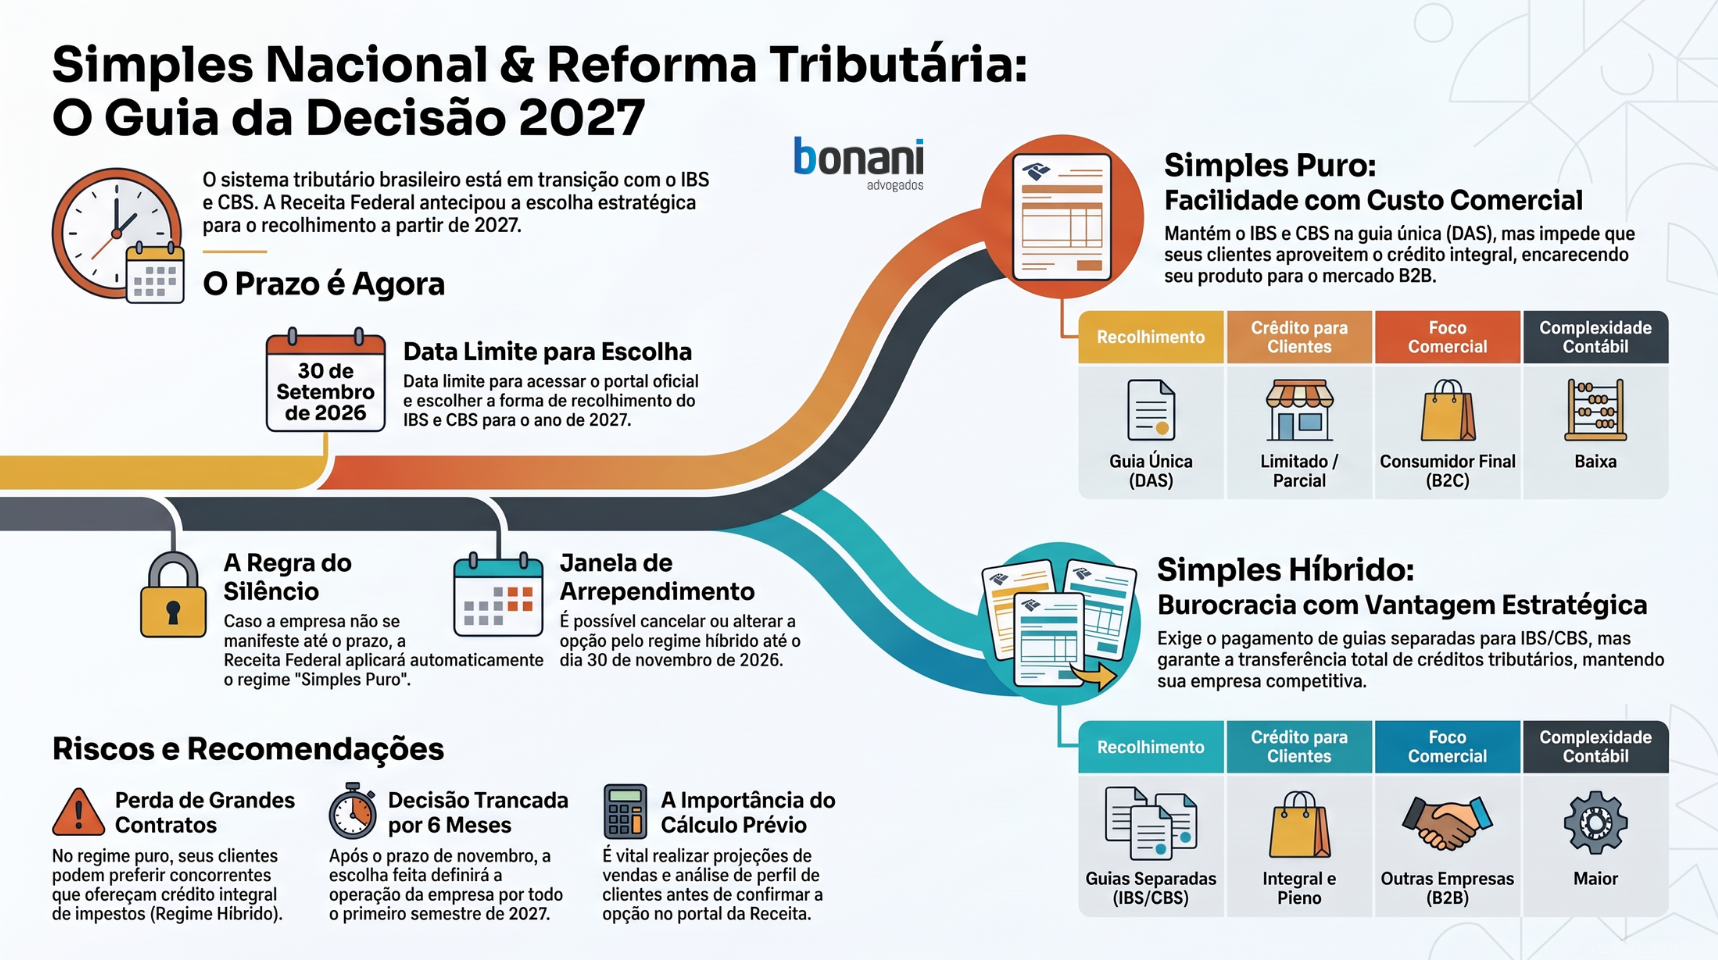
As regras trazidas pela Lei Complementar nº 214/2025, o Simples Nacional precisou se adaptar de forma agressiva à reforma tributária. A grande novidade é que os empresários não podem mais esperar o mês de janeiro para fazer o planejamento fiscal do ano. A Receita Federal determinou que, durante todo o mês de setembro, as empresas precisam acessar o portal oficial e escolher entre o Simples puro (onde os novos impostos continuam na guia unificada) e o Simples híbrido (onde esses tributos são pagos separadamente).
O silêncio da sua empresa resulta na manutenção automática do regime puro. O grande problema é que esse modelo limita a transferência de créditos tributários, o que se torna um entrave comercial enorme para negócios que fornecem para outras empresas.
O que muda na prática para a sua empresa:
- Perda de competitividade no modelo puro: se o seu negócio fornece produtos ou serviços para outras empresas (B2B) e você continuar no modelo de guia única, seu cliente não poderá aproveitar o crédito integral do IBS e da CBS. Isso encarece a sua mercadoria na ponta e pode fazer o seu melhor cliente procurar um concorrente que já atue no regime híbrido.
- Maior burocracia, mas com recompensa comercial: optar pelo
regime híbrido significa gerar guias separadas para os novos impostos. Exige um esforço contábil maior, porém, garante a transferência integral dos créditos para o comprador, mantendo a sua empresa atrativa, barata e competitiva no mercado.
- A janela de segurança e arrependimento: o fisco permite que a escolha seja feita agora em setembro, mas oferece uma trava de segurança. Se as análises da sua empresa mostrarem que a escolha inicial foi equivocada, o cancelamento dessa opção híbrida pode ser efetuado até 30 de novembro de 2026. Depois disso, a decisão tranca a sua empresa nesse regime durante todo o primeiro semestre de 2027.
Tentar navegar pelas regras da transição da reforma tributária sem o apoio de um especialista é como andar por um campo minado de olhos vendados. A falta de uma assessoria qualificada agora pode resultar em um duplo prejuízo: ou você escolhe o modelo híbrido sem ter margem de caixa para absorver a burocracia, ou fica no modelo puro e perde os seus maiores contratos. Empresários perdem muito dinheiro simplesmente por não realizarem cálculos comparativos e projeções de vendas antes de clicar no botão de confirmação da Receita Federal.
O relógio está correndo contra você e o prazo de 30 de setembro não perdoa atrasos ou desculpas. A transição para o IBS e a CBS já é uma realidade inegociável, e a sua força no mercado em 2027 depende inteiramente da decisão tomada hoje. Não permita que a falta de informação prejudique o esforço que você colocou no seu negócio. Entre em contato com a nossa equipe de especialistas tributários agora mesmo. Vamos analisar o perfil dos seus clientes e as suas notas fiscais para garantir a decisão mais segura e lucrativa para o seu bolso.
Fale agora com nossa equipe e saiba como proteger sua marca e sua empresa.
Siga-nos nas redes e mantenha-se atualizado
@bonaniadvogados e
@rafaeljmbonani para mais atualizações sobre este e outros casos relevantes.
Para mais informações acesse nossas
Páginas informativas.