Se você está endividado e pensa em pedir ajuda à Justiça, uma decisão recente do Superior Tribunal de Justiça (STJ) mostra um ponto que quase ninguém considera: quem paga o advogado.
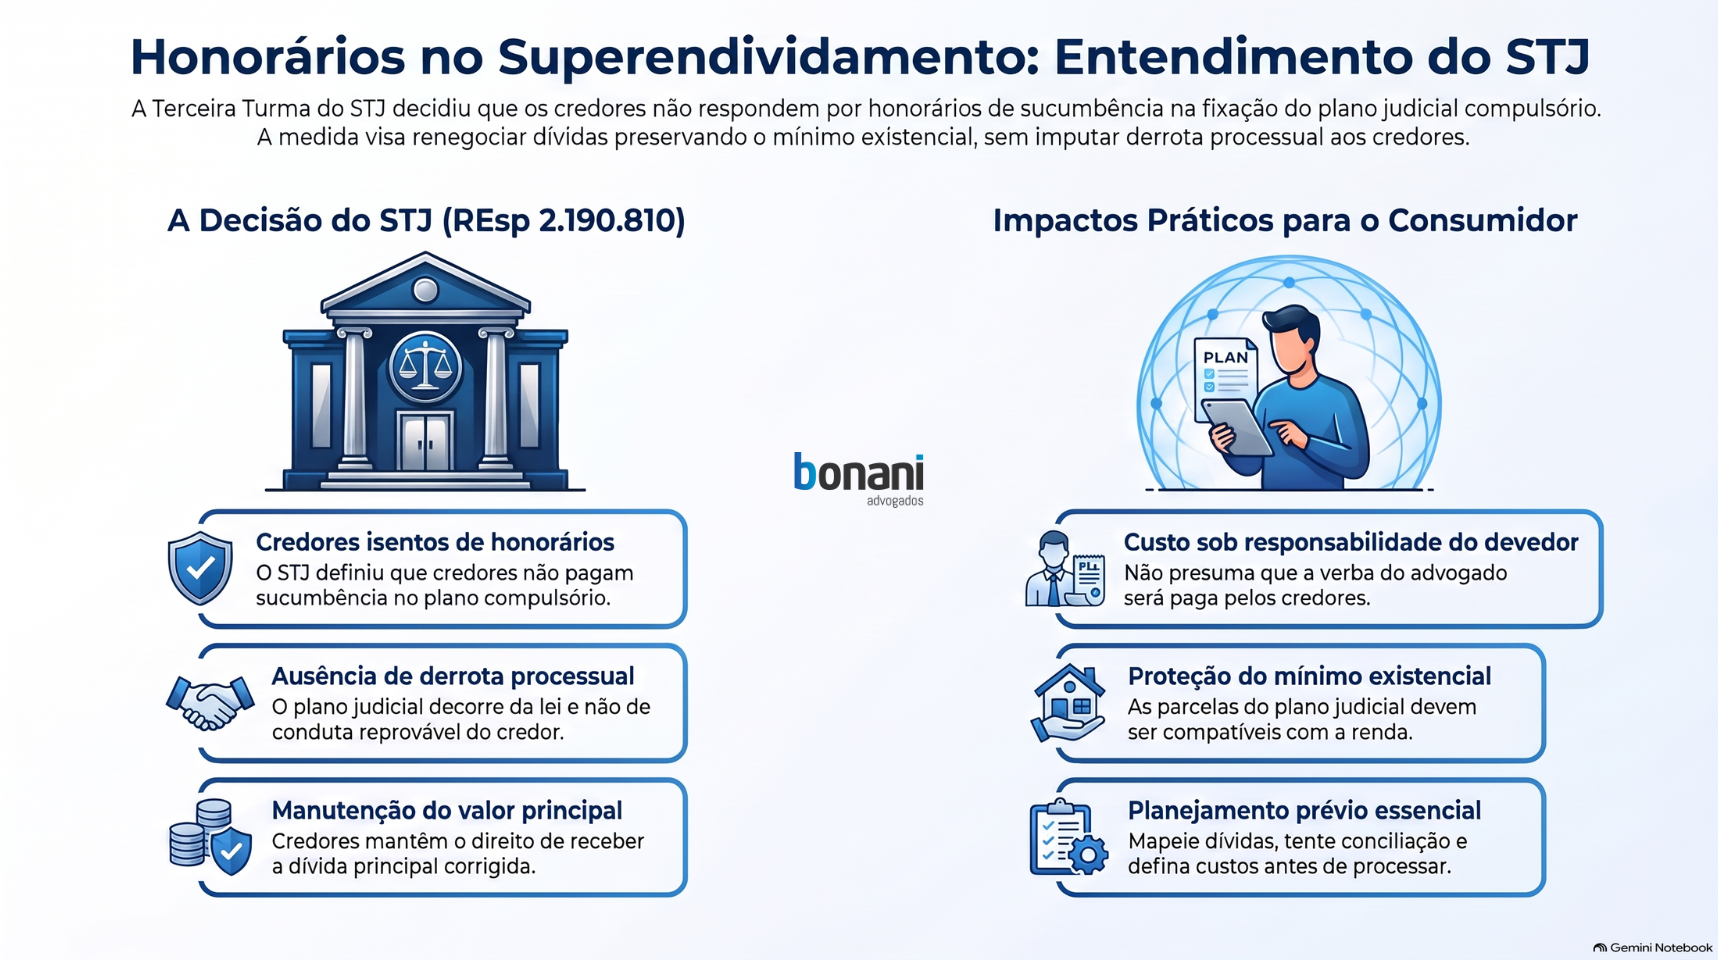
A Terceira Turma do STJ decidiu que, como regra, os credores não são condenados a pagar honorários de sucumbência (a verba que a parte derrotada paga ao advogado da vencedora) quando o juiz impõe um plano de pagamento a um consumidor superendividado.
O caso concreto
Uma consumidora com dívidas estimadas em mais de R$ 500 mil buscou o procedimento de superendividamento previsto no Código de Defesa do Consumidor (CDC). Houve tentativa de conciliação com os credores, sem acordo.
Nessa situação, o juiz pode instaurar o processo por superendividamento e impor um plano judicial compulsório (um plano de pagamento determinado pelo juiz, mesmo sem a concordância dos credores). Foi o que aconteceu.
A discussão que chegou ao STJ foi só sobre os honorários. O juiz de primeiro grau fixou R$ 1 mil por equidade, o Tribunal de Justiça do Distrito Federal (TJDFT) elevou para R$ 10 mil, e o advogado da consumidora pediu de 10% a 20% do valor das dívidas, com base no Código de Processo Civil (CPC).
O que o STJ decidiu
A Terceira Turma, relatada pelo ministro Ricardo Villas Bôas Cueva, negou o pedido no Recurso Especial 2.190.810. Para o colegiado, o plano compulsório não representa derrota de mérito dos credores, e a fase judicial existe por exigência da lei, não por conduta reprovável deles.
Os credores continuam com direito ao valor principal da dívida, corrigido (art. 104-B, §4º, do CDC). A finalidade do plano é viabilizar o pagamento sem comprometer o mínimo existencial (o valor necessário para viver com dignidade), conforme a Lei 14.181/2021.
Os R$ 10 mil foram mantidos por outro motivo: só o advogado da consumidora recorreu, e a Turma não pode piorar a situação de quem recorre sozinho (o chamado princípio da proibição da reforma para pior).
O que muda na prática
- Não presuma que os credores pagarão o advogado: como regra, não há condenação em honorários nesses planos.
- O plano continua protegendo você: o pagamento deve caber na sua renda, sem comprometer o mínimo existencial.
- Os credores não perdem a dívida: recebem o principal corrigido, e podem recusar sua primeira proposta sem irregularidade.
O risco de decidir sozinho
Entrar com um pedido de superendividamento sem planejar o custo do advogado pode gerar uma surpresa: a conta pode ficar com você. Fazer a lista completa das dívidas, tentar a conciliação e conhecer as opções de atendimento gratuito reduz o risco de erros. Cada caso tem detalhes próprios, então a análise individual por um profissional é importante.
Perguntas frequentes
A decisão vale para todos os casos?
Foi uma decisão da Terceira Turma do STJ e indica a orientação do tribunal. Como regra, não cabe condenar os credores em honorários nesses planos. Cada processo tem suas particularidades.
A dívida some no superendividamento?
Não. Segundo a decisão, os credores mantêm o direito ao principal corrigido. O objetivo é permitir o pagamento sem comprometer o mínimo existencial.
Cabe recurso?
Não encontrei, nas fontes consultadas, informação sobre trânsito em julgado. Em tese, cabem embargos de declaração. Vale confirmar no andamento do processo.
Conclusão
Antes de pedir ajuda à Justiça, planeje o caminho: dívidas listadas, conciliação tentada e custo do advogado combinado. Salve este conteúdo e siga o perfil para conhecer mais direitos do consumidor.
Fale agora
com nossa equipe e saiba como proteger sua marca e sua empresa.
Siga-nos nas redes e mantenha-se atualizado
@bonaniadvogados e
@rafaeljmbonani
para mais atualizações sobre este e outros casos relevantes.
Acesse nossa Calculadora da Reforma Tributária e obtenha calculos especificos para sua empresa para de deixar dinheiro na mesa.