Sua empresa ganhou uma discussão tributária no tribunal anos atrás. Anos depois, o mesmo tribunal fixa uma tese em sentido oposto. A pergunta que fica: o Fisco consegue desfazer a vitória antiga?
Essa é a questão em debate na Primeira Seção do STJ, em um caso noticiado pelo Conjur em 10/11/2026. O julgamento ainda não terminou, mas o raciocínio já ajuda qualquer empresário a entender o risco.
O caso concreto
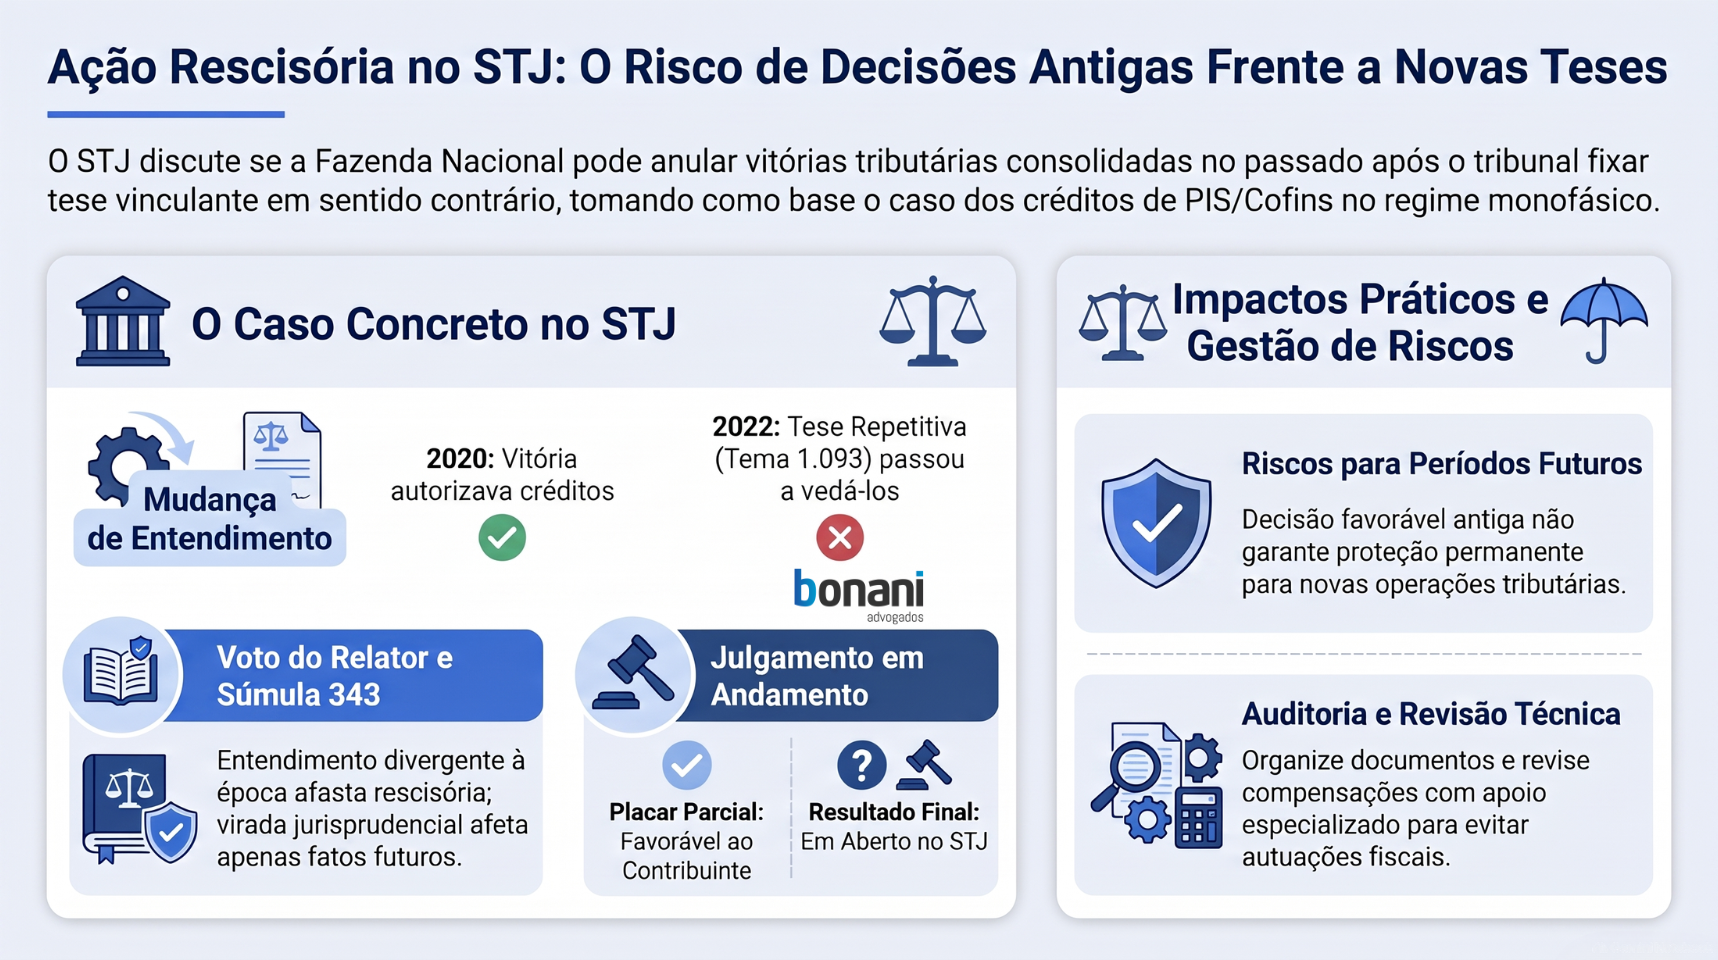
Em 2020, a Primeira Turma do STJ autorizou uma distribuidora de combustíveis a aproveitar créditos de PIS e Cofins na compra de combustíveis sujeitos ao regime monofásico (aquele em que o tributo é concentrado em uma etapa da cadeia).
Em 2022, a Primeira Seção do STJ fixou, no Tema 1.093 dos recursos repetitivos (teses que o tribunal firma para orientar todos os casos iguais), entendimento que veda esse crédito. A Fazenda Nacional então ajuizou a ação rescisória AR 7.416, que tenta anular a decisão de 2020.
Segundo o Conjur, o relator votou pela improcedência da ação, o revisor o acompanhou e um terceiro ministro pediu vista. Portanto, não há decisão final.
O que o relator votou
Pelo noticiado, o relator entendeu que, em 2020, a interpretação sobre o tema era controvertida. Por isso, não haveria violação clara de lei, requisito da rescisória, e incidiria a Súmula 343 (que, em regra, afasta a rescisória quando a lei era interpretada de forma divergente na época da decisão).
Para ele, a força dos precedentes vinculantes não torna automaticamente errada uma interpretação que era admissível antes. A mudança de efeitos para períodos futuros seguiria por outra via, a revisão de decisões em relações tributárias que se repetem no tempo (art. 505, I, do CPC).
O que muda na prática
- Créditos apoiados em decisão antiga merecem revisão: se existe tese vinculante contrária, o risco para períodos futuros existe, mesmo que o passado esteja protegido.
- A concorrência pesa: outras distribuidoras alegam ofensa à isonomia e à livre concorrência. A defesa responde que uma empresa maior fez acordo com a União, sem rescisória.
- A documentação importa: processo, cálculos, compensações e prazos precisam estar organizados caso o Fisco reabra a discussão.
O risco de decidir sem apoio especializado
Tratar uma decisão favorável como garantia permanente é um erro comum. O resultado deste julgamento ainda é incerto, e a forma como cada tese afeta períodos futuros depende do caso. Sem análise técnica, a empresa pode manter crédito que o Fisco passará a contestar, ou abrir mão de um direito que ainda está protegido. Nada disso é motivo de pânico, mas pede revisão cuidadosa.
Perguntas frequentes
O que é uma ação rescisória? É a ação que tenta desfazer uma decisão judicial já definitiva. Só cabe em hipóteses restritas previstas no Código de Processo Civil.
O julgamento já acabou? Não. Pelo noticiado, houve pedido de vista e o julgamento foi interrompido. Os votos já proferidos podem mudar até a conclusão.
Minha empresa corre o mesmo risco? Depende da sua situação, do tributo e da tese aplicável. A análise do caso concreto por um advogado e pelo contador é o caminho.
Conclusão
A lição do caso é de gestão: decisão favorável é um ativo e, como todo ativo, precisa de documentação e acompanhamento. Siga o perfil para acompanhar o desfecho no STJ e compartilhe este texto com o seu contador.
Fale agora
com nossa equipe e saiba como proteger sua marca e sua empresa.
Siga-nos nas redes e mantenha-se atualizado
@bonaniadvogados e
@rafaeljmbonani
para mais atualizações sobre este e outros casos relevantes.
Acesse nossa Calculadora da Reforma Tributária
e obtenha calculos especificos para sua empresa para de deixar dinheiro na mesa.