Desconto que você não reconhece na fatura, tarifa que ninguém explicou, parcela de um empréstimo que você nunca pediu. Quase todo mundo já passou por isso.
Por anos, quem queria receber
o dobro de volta esbarrava numa exigência difícil: provar que a empresa agiu de má-fé. Em setembro de 2026, o Superior Tribunal de Justiça (STJ) mudou esse cenário.
O caso concreto
Um consumidor aposentado percebeu que o benefício do INSS vinha menor. Eram descontos de um
empréstimo consignado de R$ 833,35, em
60 parcelas de R$ 25,54, iniciados em novembro de 2013. Ele afirmou que nunca contratou a operação.
O Tribunal de Justiça do Ceará reconheceu que o empréstimo não existia e manteve indenização por danos morais de
R$ 3 mil. Mas determinou a devolução
simples dos valores, por entender que não houve prova de má-fé do banco.
Os herdeiros do consumidor levaram o caso ao STJ. No
REsp 1.963.770/CE, julgado como
Tema 929 dos recursos repetitivos pela Corte Especial, em sessão virtual de
8 a 15 de setembro de 2026, relator o ministro
Humberto Martins, o tribunal mandou devolver
em dobro. O desfecho do caso foi unânime; a tese foi fixada por maioria.
O que o STJ decidiu
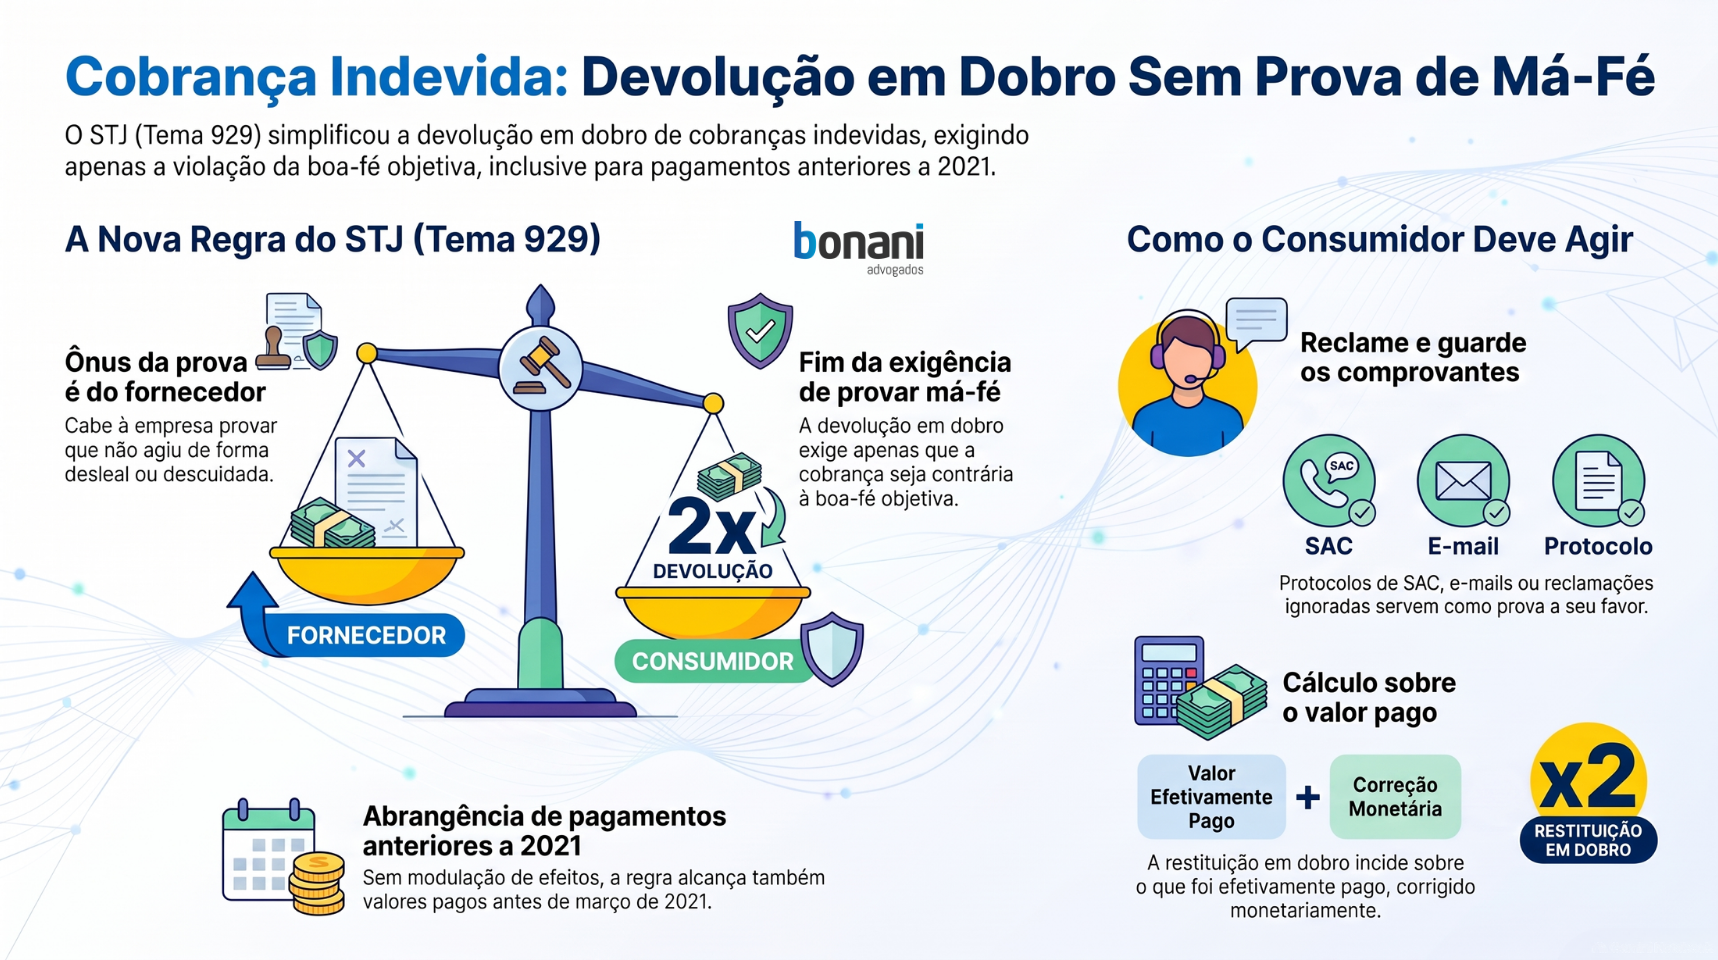
A tese tem quatro pontos:
- A devolução em dobro
independe da intenção do fornecedor e cabe quando a cobrança for contrária à
boa-fé objetiva (o dever de agir com lealdade e cuidado).
- A
omissão ou recusa do fornecedor diante de um pedido prévio, mesmo informal, do consumidor é
indício suficiente para o dobro.
- Cabe ao
fornecedor provar que não agiu de forma desleal ou descuidada.
- Há
engano justificável (e devolução simples) quando havia divergência nos tribunais sobre a cobrança ou quando a cláusula do contrato só foi declarada nula depois.
O STJ também
afastou a modulação (a limitação no tempo) que valia desde 2021 para relações privadas. Na prática, a regra alcança também valores pagos antes de 30 de março de 2021.
O que muda na prática
- Menos peso nas suas costas. Você não precisa provar o que se passava na cabeça da empresa. Basta mostrar que a cobrança foi indevida e contrária à boa-fé.
- Reclamar antes vale ouro. Um protocolo de SAC, um e-mail ou uma reclamação no consumidor.gov.br ignorados já servem como indício a seu favor.
- Cobranças antigas entram no jogo. Com o fim da modulação, valores pagos antes de 2021 também podem voltar em dobro, respeitados os prazos para entrar com a ação.
O risco de agir sem orientação
A tese ajuda, mas não resolve tudo sozinha. Existem
prazos para pedir a devolução (prescrição), e o tipo de cobrança pode mudar a análise. Se o assunto era controvertido nos tribunais, a devolução pode ser simples. Antes de entrar com uma ação, vale reunir documentos e, se o valor for relevante, buscar a orientação de um advogado de sua confiança.
Perguntas frequentes
Preciso provar que a empresa agiu de má-fé? Não. Pela tese do Tema 929, basta a cobrança ser contrária à boa-fé. É a empresa que precisa provar que agiu com cuidado.
O dobro é sobre o valor cobrado ou sobre o valor pago? Sobre o que você
pagou indevidamente, com correção monetária e juros (art. 42, parágrafo único, do CDC).
A decisão já é definitiva? A tese foi fixada em setembro de 2026, mas o acórdão ainda pode receber embargos de declaração, que servem para esclarecer pontos sem, em regra, mudar o núcleo do que foi decidido.
Conclusão
Se você já viu um desconto que não reconhece, o primeiro passo é simples: confira seus extratos, reclame por escrito e guarde o protocolo. Assine a newsletter e siga o perfil no Instagram para acompanhar os próximos capítulos.
Fale agora com nossa equipe e saiba como proteger sua marca e sua empresa.
Siga-nos nas redes e mantenha-se atualizado
@bonaniadvogados
e
@rafaeljmbonani
para mais atualizações sobre este e outros casos relevantes.
Acesse nossa Calculadora da Reforma Tributária e obtenha calculos especificos para sua empresa para de deixar dinheiro na mesa.
Fontes
Este conteúdo tem caráter informativo e não substitui a análise do caso concreto por um profissional.