Imagine planejar preço, margem e logística contando com uma isenção de ICMS e, de repente, ver o estado anunciar que o benefício acaba. Foi o que aconteceu com empresas paulistas que vendem para as Áreas de Livre Comércio da Região Norte.
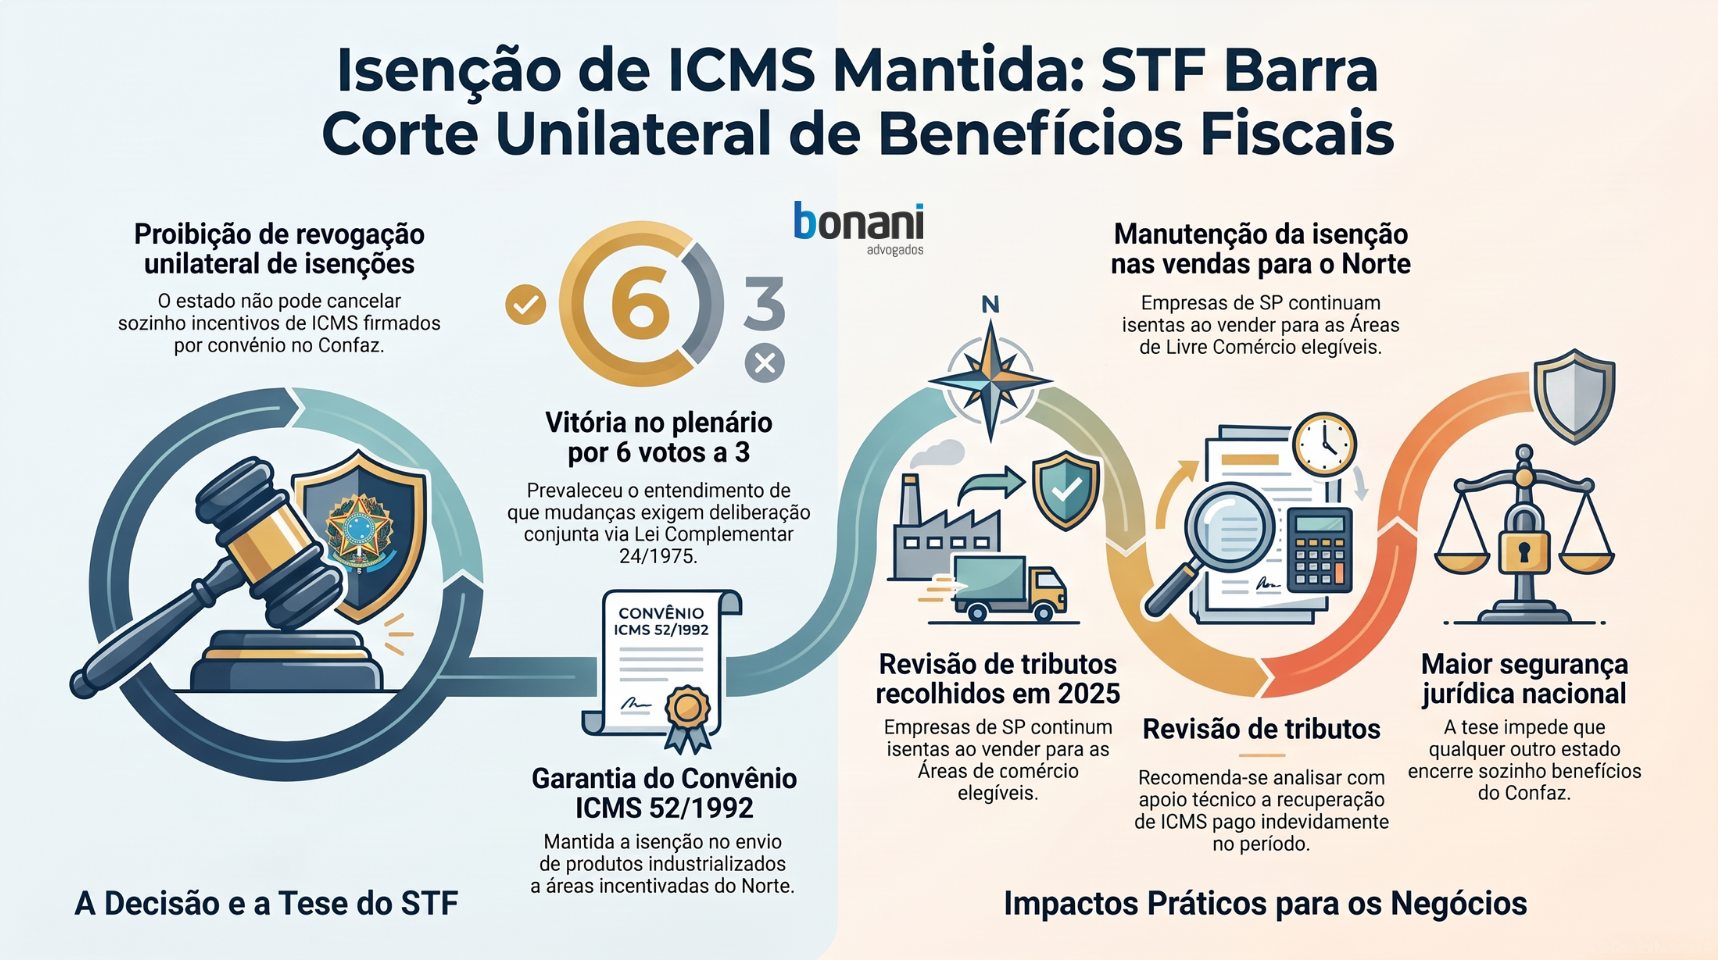
Em 24 de setembro de 2026, o Supremo Tribunal Federal colocou limite nesse tipo de corte. E a decisão vai além do caso concreto: ela reforça a proteção de todo benefício de ICMS criado por convênio entre os estados.
O caso concreto
A isenção em discussão está no Convênio ICMS 52/1992, aprovado no Confaz (o Conselho Nacional de Política Fazendária, onde os estados decidem juntos sobre benefícios de ICMS). Ela alcança o envio de mercadorias industrializadas para as Áreas de Livre Comércio de Macapá e Santana (AP), Bonfim e Boa Vista (RR), Guajará-Mirim (RO), Tabatinga (AM), Cruzeiro do Sul, Brasileia e Epitaciolândia (AC).
São Paulo, por meio do Decreto 65.255/2020 e de alterações posteriores (incluindo o Decreto 67.383/2022), fixou 31 de dezembro de 2024 como data final para aplicar o benefício. Os estados de Rondônia, Acre, Amapá e Roraima foram ao STF nas ADIs 7.822, 7.830, 7.844 e 7.848.
O julgamento começou no plenário virtual e foi levado ao plenário presencial. No dia 24 de setembro, por 6 votos a 3, prevaleceu o voto da relatora, ministra Cármen Lúcia, acompanhada por Alexandre de Moraes, Flávio Dino, Cristiano Zanin, Dias Toffoli e Edson Fachin. Divergiram Luiz Fux, André Mendonça e Nunes Marques, para quem o estado teria autonomia para definir por quanto tempo aplica o benefício.
A tese fixada, em síntese: é inconstitucional o ato de um estado que revogue sozinho benefício ou isenção de ICMS pactuados no Confaz sem observar as regras da Lei Complementar 24/1975, que exige deliberação conjunta dos estados com quórum qualificado.
Segundo a cobertura da imprensa especializada, as ações foram consideradas parcialmente prejudicadas quanto ao período em que São Paulo restabeleceu temporariamente a isenção (entre 29 de dezembro de 2025 e 30 de setembro de 2026).
O que muda na prática
- Isenção mantida nas vendas para o Norte. Empresas paulistas que vendem industrializados para essas áreas continuam amparadas pelo convênio, sem depender de novas prorrogações do estado.
- Mais segurança para qualquer incentivo de convênio. A tese vale como parâmetro para outros estados que tentem encerrar sozinhos benefícios aprovados no Confaz. Isso protege o planejamento de quem precifica com base no incentivo.
- Revisão do passado. Se a sua empresa recolheu ICMS nessas vendas depois de 31 de dezembro de 2024, vale verificar, com apoio técnico, se há valores a discutir. O alcance exato para o passado depende do acórdão e de eventuais embargos.
O risco de decidir sem apoio especializado
Interpretar sozinho uma decisão ainda não publicada pode sair caro. Voltar a aplicar a isenção sem conferir os requisitos do convênio (como a comprovação do ingresso da mercadoria na área incentivada) pode gerar autuação. Deixar de revisar o período de 2025 pode significar perder prazo para pedir de volta o que foi pago. Cada operação tem detalhes que mudam a resposta.
Perguntas frequentes
A decisão já vale? O julgamento terminou, mas o acórdão ainda será publicado e cabem embargos de declaração (recurso para esclarecer pontos da decisão). Acompanhe a publicação.
Minha empresa não está em SP. Isso me afeta? Pode afetar. A tese protege qualquer benefício de ICMS criado por convênio do Confaz contra corte unilateral por qualquer estado.
Posso recuperar o ICMS pago em 2025? Depende do seu caso e do que o acórdão disser sobre efeitos no tempo. A análise deve ser individual.
Conclusão
A mensagem do STF é clara: o que os estados decidem juntos no Confaz não pode ser desfeito por um só. Para quem vende para o Norte, a isenção fica mantida. Para todos os demais, o incentivo de ICMS ganha uma camada extra de segurança.
Siga-nos
nas redes e mantenha-se atualizado
@bonaniadvogados e
@rafaeljmbonani
para mais atualizações sobre este e outros casos relevantes.
Para mais informações acesse nossas
Páginas informativas.
Fontes
Este conteúdo tem caráter informativo e não substitui a análise do caso concreto por um profissional.