Imagine a cena: a viagem está paga, o seguro-viagem está contratado, e poucos dias antes do embarque você sofre uma queda. Nada que impeça a viagem. Mas, já no exterior, a dor piora e você precisa de atendimento de emergência.
Muitas seguradoras respondem a essa situação com uma negativa: o problema começou antes da viagem, então não estaria coberto. Em 20 de outubro de 2026, o Superior Tribunal de Justiça (STJ) analisou exatamente esse cenário e decidiu a favor do consumidor.
Com as férias de fim de ano chegando, vale entender o que foi decidido, até onde a decisão vai e o que você pode exigir.
O caso concreto
Um consumidor contratou seguro-viagem em 28 de agosto de 2021. Em 15 de setembro, caiu de uma escada e lesionou os joelhos. Quatro dias depois, embarcou para o México.
Lá, as dores aumentaram. Em 23 de setembro, ele foi a um hospital, fez exames e passou por uma cirurgia de emergência. A seguradora se recusou a reembolsar as despesas.
Na primeira instância, a Justiça mandou a seguradora pagar
R$ 8.950,15. O Tribunal de Justiça do Rio Grande do Sul (TJRS) reformou a sentença: para os desembargadores, o seguro só cobriria acidentes ou doenças surgidos durante a viagem, e não um quadro iniciado antes do embarque.
O que o STJ decidiu
A Terceira Turma do STJ, por unanimidade e com relatoria da ministra Nancy Andrighi, reconheceu o direito do consumidor ao ressarcimento. O julgamento ocorreu em
20 de outubro de 2026, segundo o noticiado pela imprensa.
Os fundamentos noticiados foram três:
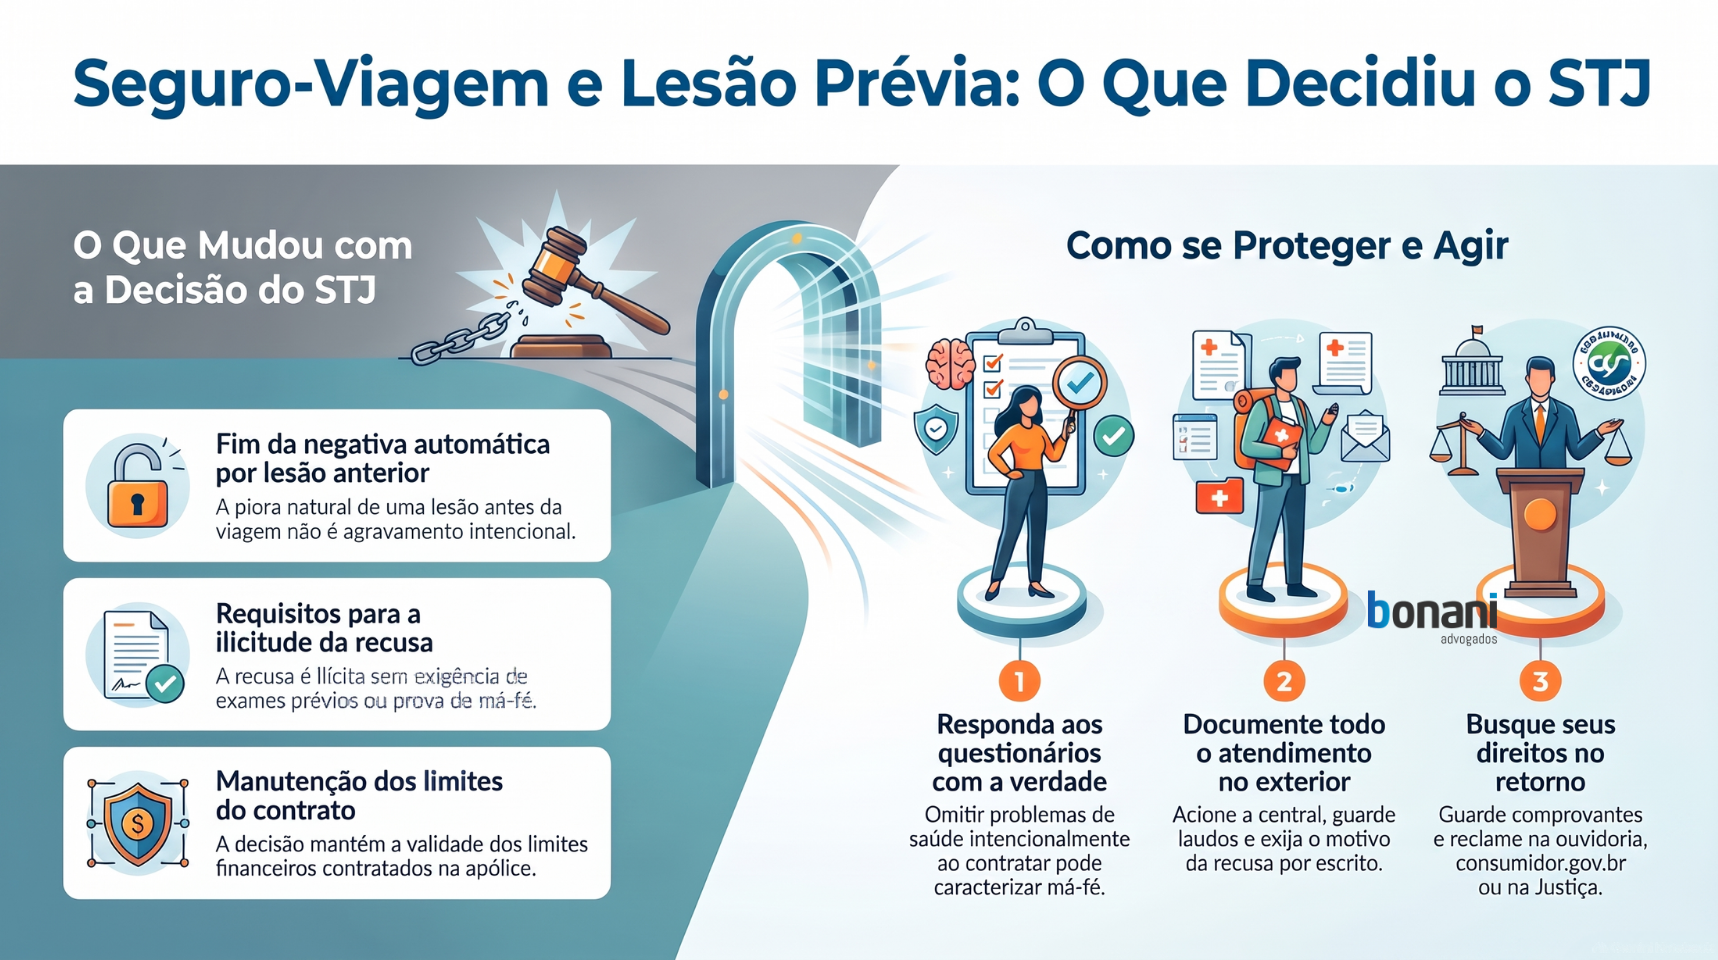
- Piora natural não é agravamento do risco. O Código Civil (art. 768) tira a cobertura de quem agrava o risco de propósito. Para a relatora, viajar sabendo de uma lesão anterior não caracteriza, por si só, esse agravamento intencional, salvo prova de fraude.
- A apólice cobria crises de doenças preexistentes. A própria seguradora previa cobertura para esse tipo de situação.
- Sem exame prévio e sem má-fé, a recusa é ilícita. A seguradora não exigiu exames antes da contratação e não houve prova de má-fé. É a lógica da Súmula 609 do STJ.
O processo voltou ao TJRS, que deve julgar a apelação do consumidor e fixar o valor do ressarcimento. A decisão ainda pode ser questionada por recurso (como embargos de declaração), e o número do processo e o acórdão não haviam sido divulgados até a data deste artigo.
O que muda na prática para você
- A negativa automática perde força. "Começou antes da viagem" não basta para recusar o pagamento quando não há fraude e a apólice prevê crises preexistentes.
- O contrato continua decisivo. A decisão não cria cobertura onde a apólice não prevê. Muitas apólices têm limite de valor menor para doenças preexistentes, e esse limite tende a valer.
- A boa-fé pesa dos dois lados. Se a seguradora perguntar sobre sua saúde e você omitir algo de propósito, a análise muda. Responda com verdade.
O que fazer antes de embarcar e se a cobertura for negada
- Leia nas condições gerais a cláusula sobre doença ou lesão preexistente e o limite de valor dela.
- Guarde a apólice e o telefone da central de assistência no celular.
- Em uma emergência, acione a central sempre que possível e anote o número do protocolo.
- Se houver negativa, peça a recusa por escrito, com o motivo.
- Guarde laudos, exames, recibos e comprovantes de pagamento.
- Na volta, reclame na ouvidoria da seguradora e no consumidor.gov.br. Sem solução, procure orientação jurídica sobre a ação judicial.
O risco de aceitar a negativa sem questionar
Uma cirurgia de emergência no exterior pode custar caro, e a negativa costuma chegar com uma justificativa que parece definitiva. Muita gente desiste ali.
Mas cada caso depende da redação da apólice, das perguntas feitas na contratação e das provas que você guardou. Sem os documentos certos, um direito que existia pode se perder. Por isso, antes de aceitar a recusa ou de assinar qualquer acordo, vale uma análise do contrato.
Perguntas frequentes
Toda doença preexistente agora está coberta pelo seguro-viagem? Não. A decisão considerou que a apólice previa cobertura para crises de doenças preexistentes, que não houve exame prévio e que não houve má-fé. Sem esses elementos, o resultado pode ser outro.
A decisão é definitiva? Ainda não. O caso voltou ao TJRS para definir o valor, e ainda cabem recursos. A decisão, porém, mostra como o STJ tende a analisar casos parecidos.
Preciso avisar a seguradora sobre uma lesão recente? Se ela perguntar, responda com verdade. A omissão intencional é justamente o que pode caracterizar má-fé e afastar a cobertura.
Conclusão
A decisão do STJ protege o viajante de boa-fé que tem uma lesão piorada durante a viagem. O seu melhor seguro, no entanto, é conhecer a apólice antes de embarcar e guardar provas se algo der errado. Siga o perfil no Instagram para acompanhar outros direitos do consumidor explicados a partir de casos reais.
Fale agora
com nossa equipe e saiba como proteger sua marca e sua empresa.
Siga-nos nas redes e mantenha-se atualizado
@bonaniadvogados e
@rafaeljmbonani para mais atualizações sobre este e outros casos relevantes.
Acesse nossa Calculadora da Reforma Tributária
e obtenha calculos especificos para sua empresa para de deixar dinheiro na mesa.
Este conteúdo tem caráter informativo e não substitui a análise do caso concreto por um profissional.