Depois das eleições de 2026, a conta continua chegando. Salários, contratos, impostos e a responsabilidade com a família não esperam o cenário político melhorar.
Esta carta aberta reúne cinco conselhos práticos para quem empreende e quer seguir em frente apesar do governo, com fatos que já valem hoje e o que ainda depende de definição.
O caso concreto
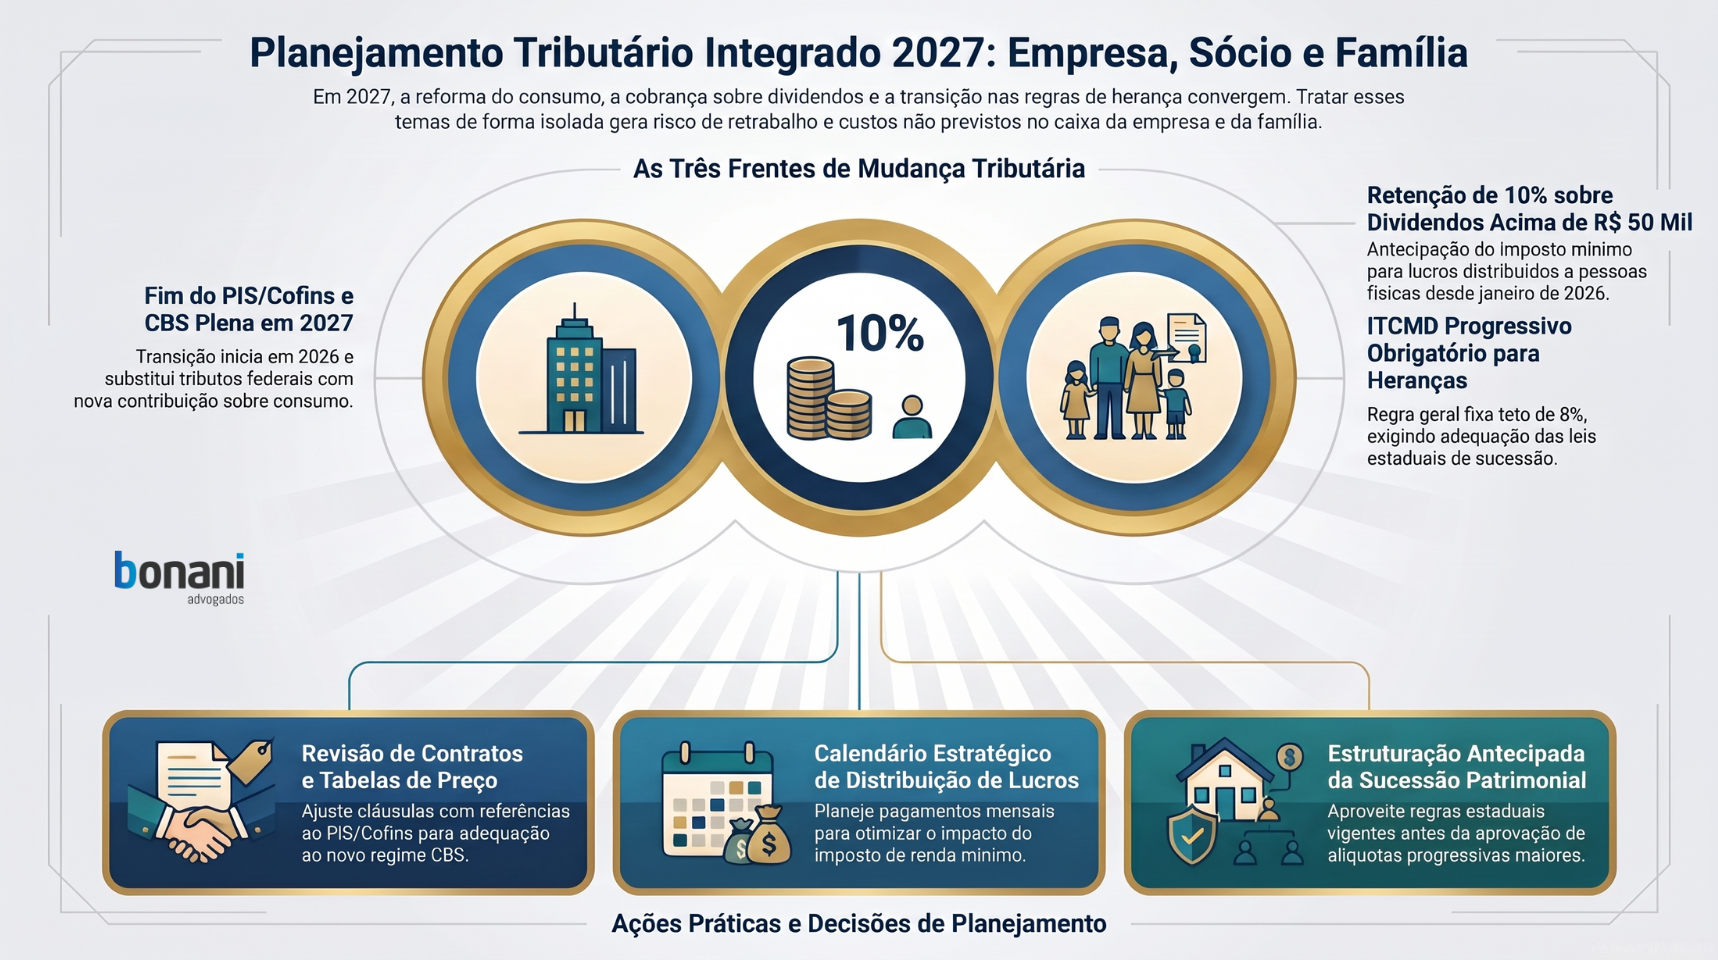
O cenário já mudou em três frentes. A primeira é a tributação de dividendos. A Lei 15.270/2025, publicada em 27 de novembro de 2025, encerrou quase 30 anos de isenção. Desde 1º de janeiro de 2026, quando uma empresa paga mais de R$ 50 mil em um mês a uma mesma pessoa física residente no Brasil, deve reter 10% de imposto de renda sobre o valor total pago. Essa retenção antecipa o Imposto de Renda da Pessoa Física Mínimo (IRPFM), cobrado de quem tem renda anual acima de R$ 600 mil.
A segunda é a reforma do consumo. A Emenda Constitucional 132/2023 e a Lei Complementar 214/2025 criaram a CBS (contribuição federal) e o IBS (imposto de estados e municípios). A transição vai de 2026 a 2033. Em 2027, a CBS passa a valer de forma plena e o PIS e a Cofins são extintos.
A terceira é a herança. A Constituição passou a exigir alíquotas progressivas no ITCMD (imposto estadual sobre herança e doação), e o teto é de 8%. Cada estado precisa aprovar a própria lei. São Paulo mantém 4% fixo e, até 29 de agosto de 2026, dois projetos aguardavam votação na Assembleia Legislativa. Lei nova só produz efeitos no ano seguinte e depois de 90 dias de sua publicação.
O que muda na prática
1. Sua família vem primeiro. Empresa e patrimônio existem para sustentar a família. Organizar sucessão e decisões com tempo, de forma lícita, evita conflito e custo. Como a regra do ITCMD varia de estado para estado, o desenho depende do seu caso.
2. Faça planejamento tributário. A forma e o calendário das distribuições de lucro passam a ter efeito direto no caixa do sócio. Em 2027, contratos e preços precisam refletir a CBS. Cláusulas que citam PIS e Cofins perdem referência.
3. Proteja o patrimônio. Bens da empresa e da família misturados aumentam o risco em litígios, porque a lei permite, em certas situações, a desconsideração da personalidade jurídica (ou seja, alcançar o patrimônio pessoal do sócio). Separar contas, formalizar contratos e avaliar holding e seguros reduz essa exposição.
4. Coloque a IA para trabalhar. Mapeie as rotinas repetitivas, lentas ou manuais do negócio e comece por elas. Revise tudo o que a IA entregar e proteja os dados de clientes conforme a LGPD (Lei Geral de Proteção de Dados).
5. Pense além das fronteiras. Segundo o Ministério da Fazenda, ter patrimônio no exterior é permitido, desde que as regras da Receita Federal e do Banco Central sejam cumpridas. A Lei 14.754/2023 prevê tributação anual dos rendimentos e declaração dos bens. Dupla cidadania, vistos e empresa no exterior exigem análise especializada. Não existe percentual ideal que sirva para todos.
O risco de decidir sem apoio especializado
Interpretar essas normas isoladamente é o caminho mais comum para o retrabalho. Uma distribuição de lucros desenhada sem considerar o imposto mínimo pode gerar retenção que só será recuperada na declaração anual. Um contrato revisado sem olhar a CBS pode carregar um custo que não estava no preço. Uma estrutura no exterior sem declaração correta pode gerar multa e problemas com a Receita.
Em todos os casos, o risco é decidir com informação parcial. A análise do caso concreto, com advogado e contador, existe para reduzir esse risco, sem garantia de resultado.
Perguntas frequentes
Toda distribuição de lucros sofre retenção de 10%?
Não. A retenção na fonte vale quando uma mesma empresa paga mais de R$ 50 mil em um mês a uma mesma pessoa física residente no Brasil. Há regras para lucros apurados até 2025 que exigem análise caso a caso.
A retenção vale para sócios de empresas do Simples Nacional?
O tema é controverso. Há discussão sobre a relação entre a Lei 15.270/2025 e a Lei Complementar 123/2006, e decisões liminares em casos concretos. Confirme o entendimento vigente para o seu enquadramento.
Ter patrimônio no exterior é ilegal?
Não, desde que as regras da Receita Federal e do Banco Central sejam cumpridas e os bens e rendimentos sejam declarados. Cada situação exige análise individual.
Conclusão
O cenário não está nas suas mãos. A estrutura da empresa e da família está. Organizar sucessão, planejar tributos, proteger o patrimônio, usar a IA com critério e avaliar a internacionalização de forma lícita são decisões que dependem de você e de bons assessores, não do humor político do momento.
Fale agoracom nossa equipe e saiba como proteger sua marca e sua empresa.
Siga-nos nas redes e mantenha-se atualizado
@bonaniadvogados e
@rafaeljmbonani para mais atualizações sobre este e outros casos relevantes.
Acesse nossa Calculadora da Reforma Tributária e obtenha calculos especificos para sua empresa para de deixar dinheiro na mesa.