Quem estava correndo para decidir o regime tributário de 2027 até 30 de setembro ganhou fôlego. Em edição extra do Diário Oficial da União de 28 de setembro de 2026, o Comitê Gestor do Simples Nacional (CGSN) publicou a Resolução CGSN nº 194, de 25 de setembro de 2026, que altera a Resolução CGSN nº 186/2026 e estende os prazos de opção para 2027.
A mudança importa porque, em 2027, a reforma tributária do consumo passa a exigir uma decisão nova das empresas do Simples: recolher o IBS e a CBS dentro do DAS, como sempre, ou fora dele, no regime regular.
O que diz a Resolução CGSN nº 194/2026
Pela Resolução CGSN nº 186/2026, a opção pelo Simples Nacional para 2027 foi antecipada de janeiro para setembro de 2026, com prazo de 1º a 30 de setembro. A antecipação existe para dar tempo aos sistemas da reforma tributária de processar as escolhas antes de 1º de janeiro de 2027.
A Resolução CGSN nº 194/2026 mantém o início em 1º de setembro, mas estende o fim:
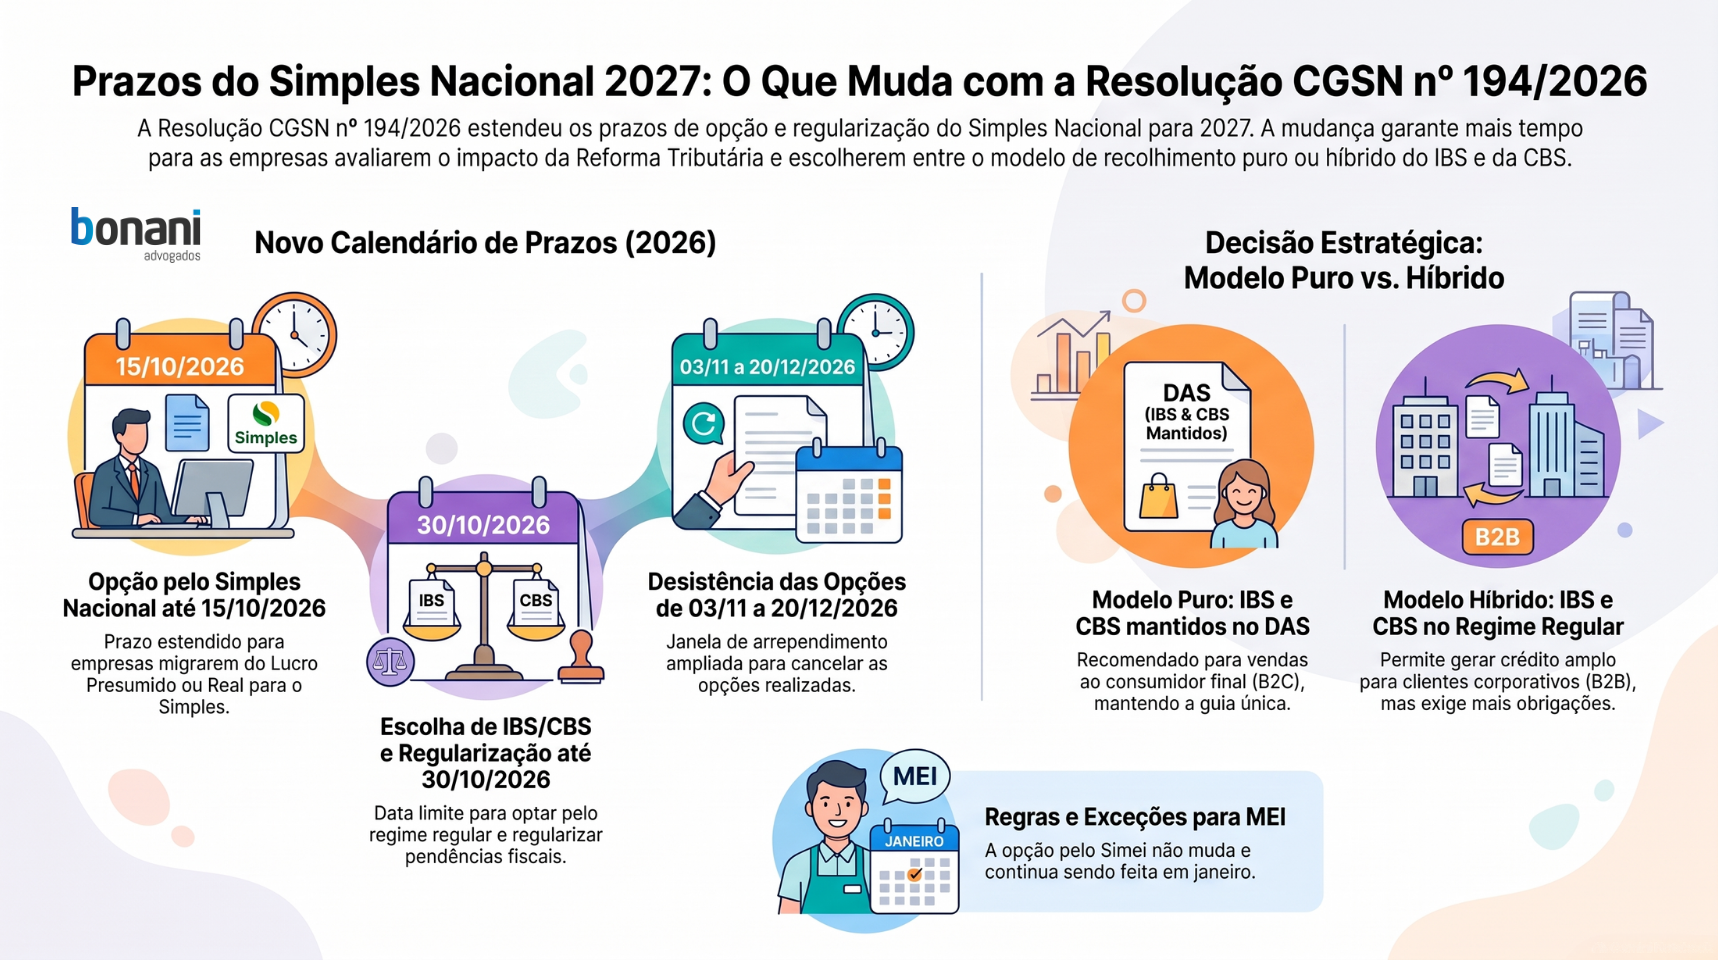
O queNovo prazoOpção pelo Simples Nacional para 2027até 15/10/2026Opção pelo regime regular de IBS e CBS (1º semestre de 2027)até 30/10/2026Regularização de pendências, se a opção for indeferidaaté 30/10/2026Desistência das opçõesde 03/11 a 20/12/2026
A opção deferida produz efeitos a partir de 1º de janeiro de 2027. O MEI não entra nessa mudança: a opção pelo Simei continua sendo feita em janeiro.
O que muda na prática
1. Mais tempo para entrar no Simples. Empresas que hoje estão no Lucro Presumido ou no Lucro Real e querem migrar para o Simples em 2027 têm até 15 de outubro para pedir. Quem já é optante não precisa pedir de novo, salvo se houver no cadastro um registro de exclusão futura.
2. Mais tempo para escolher entre o Simples puro e o híbrido. No modelo puro, IBS e CBS continuam dentro do DAS, como parte da guia única. No híbrido, a empresa segue no Simples para os demais tributos, mas recolhe IBS e CBS pelo regime regular. Se a empresa não fizer nenhuma escolha, fica no modelo puro. A escolha feita agora vale para o primeiro semestre de 2027, e a regulamentação prevê nova oportunidade em março de 2027, com efeitos para o segundo semestre.
3. Uma janela de arrependimento mais tardia. A desistência das opções passa a ser feita de 3 de novembro a 20 de dezembro de 2026. Na regra anterior, o cancelamento ia até 30 de novembro.
Como pensar a escolha entre puro e híbrido
A decisão não é só contábil, é comercial. Em linhas gerais, no modelo híbrido a empresa passa a destacar IBS e CBS pelo regime regular, o que tende a permitir que clientes empresariais aproveitem crédito mais amplo sobre as compras. Por outro lado, o híbrido traz mais obrigações e pode aumentar a carga para quem vende sobretudo ao consumidor final.
Por isso, a conta muda de um negócio para outro: quem vende para empresas no regime regular pode ganhar competitividade; quem vende para pessoas físicas pode não ver vantagem nenhuma.
O risco de decidir sem apoio especializado
Um prazo maior costuma virar um prazo esquecido. O risco é chegar a 15 ou 30 de outubro sem simulação e decidir no escuro, ou nem decidir.
Uma escolha mal calculada pode encarecer o preço final, afastar clientes que dependem de crédito ou, no caminho inverso, deixar a empresa pagando mais do que precisaria. E um pedido de opção indeferido por pendência fiscal ou cadastral, se não for regularizado até 30 de outubro, pode deixar a empresa fora do Simples em 2027.
Vale revisar agora, com seu contador ou um especialista de sua confiança, a situação fiscal da empresa, o perfil dos clientes e o impacto dos dois modelos na margem.
Perguntas frequentes
Já sou optante do Simples. Preciso fazer algo? Para continuar no Simples, não, salvo se houver registro de exclusão futura no cadastro. Só é preciso agir até 30 de outubro se você quiser recolher IBS e CBS pelo regime regular.
Posso mudar de ideia depois de optar? Sim, a desistência das opções pode ser feita de 3 de novembro a 20 de dezembro de 2026. Quanto ao modelo de IBS e CBS, há nova oportunidade de opção em março de 2027, com efeitos para o segundo semestre.
O MEI também ganhou novo prazo? Não. A opção pelo Simei continua em janeiro.
Conclusão
A Resolução CGSN nº 194/2026 deu às empresas algumas semanas a mais para uma das decisões mais importantes da transição da reforma tributária. Use esse tempo para simular, não para adiar. As datas-chave são 15 de outubro para entrar no Simples e 30 de outubro para escolher o modelo de IBS e CBS.
Fale agora com nossa equipe e saiba como proteger sua marca e sua empresa.
Siga-nos nas redes e mantenha-se atualizado
@bonaniadvogados e
@rafaeljmbonani para mais atualizações sobre este e outros casos relevantes.